
1. Pochopení základů účetních závěrek
Při vstupu do světa finanční analýzy je třeba nejprve pochopit základní strukturu a součásti účetních závěrek. Slouží jako základ analýzy společnosti a nabízejí okamžitý obraz finančního zdraví a výkonnosti firmy.
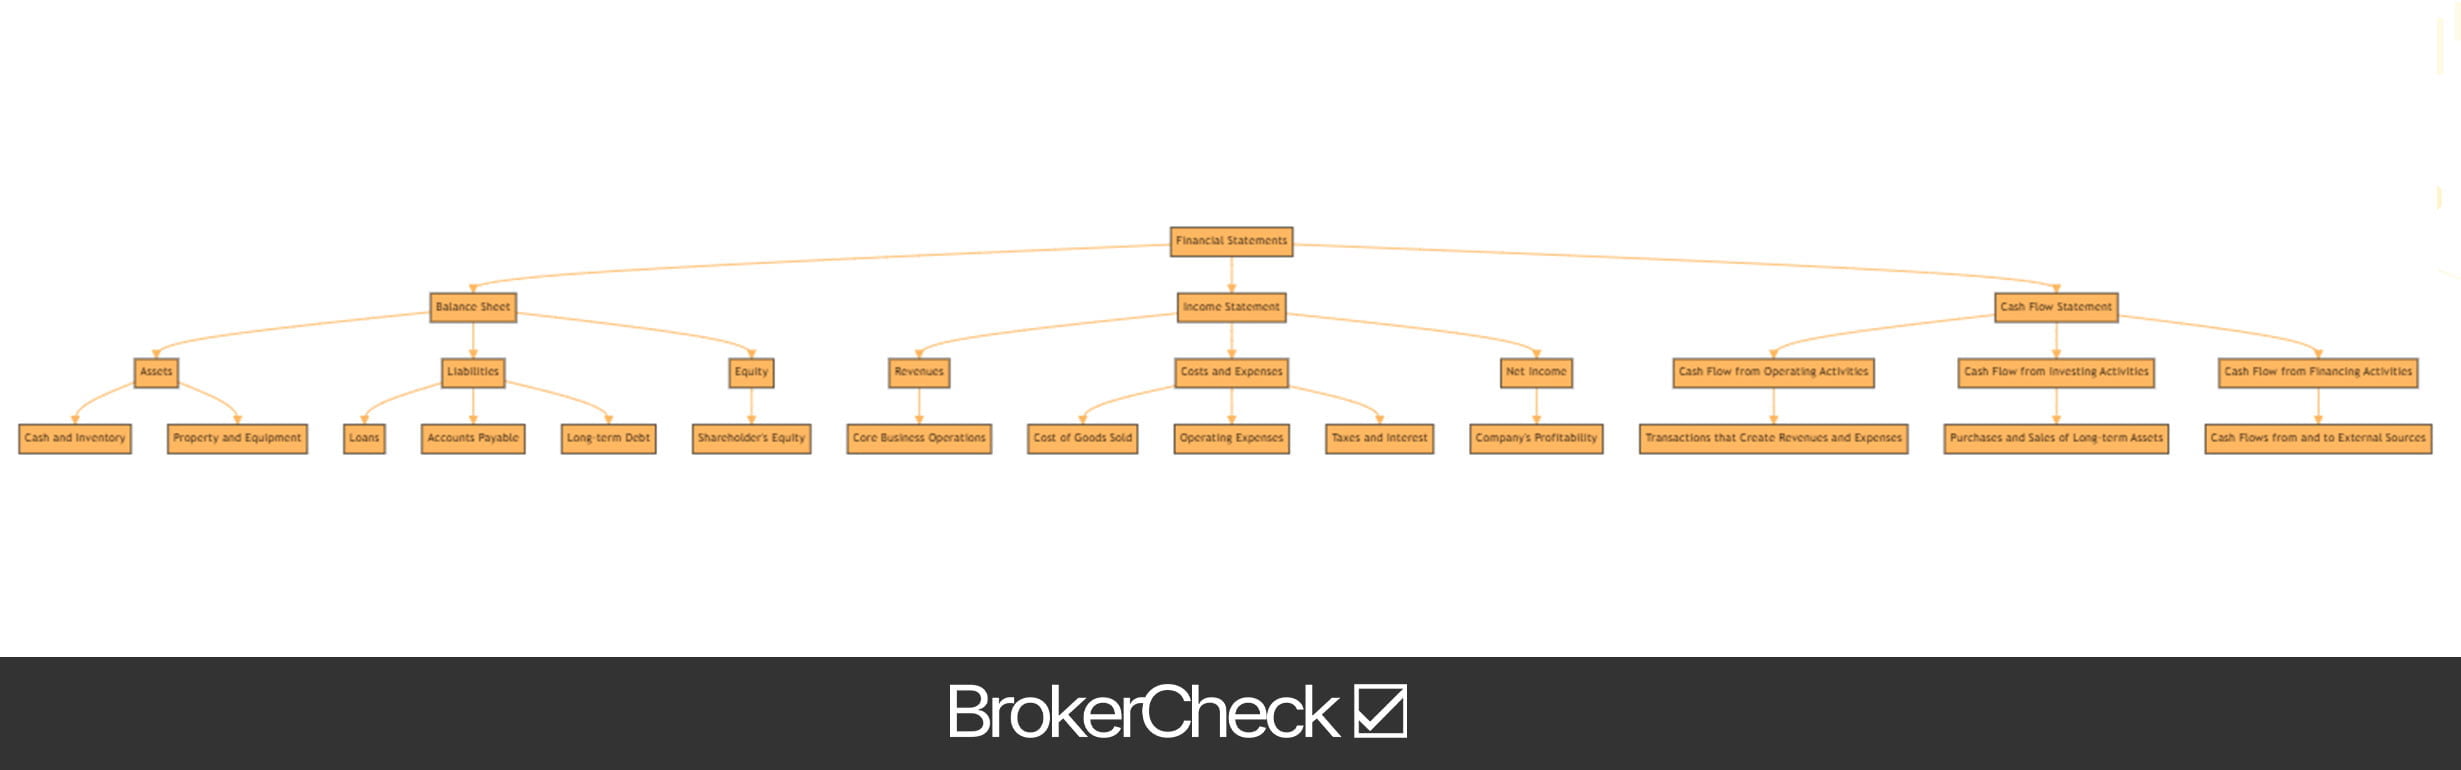
Rozvaha, první z těchto klíčových dokumentů, poskytuje okamžitý obraz aktiv, závazků a vlastního kapitálu společnosti k určitému okamžiku. Aktiva zahrnují vše, co společnost vlastní, od hotovosti a zásob až po nemovitosti a vybavení. Závazky naproti tomu představují to, co společnost dluží, včetně úvěrů, závazků z obchodních vztahů a dlouhodobého dluhu. Rozdíl mezi aktivy a závazky nám dává vlastní kapitál společnosti, často označovaný jako vlastní kapitál akcionářů.
Dále následuje výkaz zisku a ztráty. Tento dokument ukazuje tržby, náklady a výdaje společnosti za určité období a poskytuje jasný obraz ziskovosti firmy. Tržby, známé také jako horní řádek, vznikají z hlavní podnikatelské činnosti společnosti. Náklady a výdaje, odečtené od tržeb, zahrnují náklady na prodané zboží, provozní výdaje, daně a úroky. Konečné číslo, čistý zisk, se často označuje jako spodní řádek a ukazuje ziskovost společnosti.
Třetím klíčovým výkazem je výkaz peněžních toků. Na rozdíl od výkazu zisku a ztráty, který mohou ovlivnit účetní postupy, poskytuje výkaz peněžních toků přímočařejší pohled na to, kolik hotovosti společnost vytváří a kam ji vydává. Je rozdělen do tří částí: peněžní toky z provozní činnosti, z investiční činnosti a z finanční činnosti.
- Provozní činnost zahrnuje peněžní dopady transakcí, které vytvářejí tržby a výdaje. Říká nám, kolik hotovosti generuje hlavní podnikatelská činnost společnosti.
- Investiční činnost odráží nákupy a prodeje dlouhodobých aktiv společnosti, například nemovitostí a vybavení.
- Finanční činnost ukazuje peněžní toky od externích zdrojů a k nim, jako jsou věřitelé, investoři a akcionáři.
Pochopení těchto tří účetních výkazů je základem pro analýzu finančního zdraví společnosti. Poskytují surová data, která se využijí mimo jiné při analýze finančních poměrových ukazatelů, analýze trendů a srovnání s odvětvím. Rozvaha ukazuje, co společnost vlastní a dluží, výkaz zisku a ztráty odhaluje, jak ziskový je provoz, a výkaz peněžních toků zveřejňuje, kolik hotovosti se vytváří a vydává.
1.1. Definice a význam účetních závěrek
Ve světě obchodování je účetní závěrka jako tep společnosti. Je to klíčový dokument, který poskytuje traderům ucelený přehled o finančním zdraví společnosti. Co ale přesně účetní závěrka je a proč je tak důležitá?
Účetní závěrka je ve své nejjednodušší podobě podrobný záznam finančních aktivit společnosti. Dělí se na tři hlavní součásti: rozvahu, výkaz zisku a ztráty a výkaz peněžních toků.
Rozvaha poskytuje okamžitý obraz aktiv, závazků a vlastního kapitálu akcionářů společnosti k určitému okamžiku. Dává traderům představu o tom, co společnost vlastní a dluží, i o částce, kterou investovali akcionáři.
Výkaz zisku a ztráty ukazuje tržby, náklady a výdaje společnosti za určité období. Tento výkaz je pro tradery zásadní, protože poskytuje přehled o ziskovosti společnosti, případně o jejím nedostatku.
Výkaz peněžních toků naproti tomu ukazuje, jak změny v rozvaze a výnosech ovlivňují hotovost a peněžní ekvivalenty. Rozděluje analýzu na provozní, investiční a finanční činnost.
Se svými třemi součástmi poskytuje účetní závěrka ucelený přehled o finanční situaci společnosti. Proč je ale důležitá?
Význam účetních závěrek nelze přeceňovat. Slouží traderům jako klíčový nástroj k informovanému rozhodování. Analýzou účetních závěrek společnosti mohou tradeři vyhodnotit její ziskovost, likviditu, solventnost a efektivitu.
Prostřednictvím účetních závěrek mohou tradeři rozpoznat trendy a vzory ve finanční výkonnosti společnosti, předpovídat budoucí výkonnost a srovnávat ji s jinými společnostmi ve stejném odvětví. Mohou také odhalit možné varovné signály, například rostoucí úroveň zadlužení nebo klesající tržby, které mohou ukazovat na skryté problémy uvnitř společnosti.
Jako tradeři je proto zásadní chápat definici a význam účetních závěrek. Nejsou to jen dokumenty plné čísel, ale mocné nástroje, které vám mohou pomoci činit informovaná a strategická obchodní rozhodnutí.
1.2. Klíčové součásti účetních závěrek
Při vstupu do světa účetních závěrek je zásadní pochopit klíčové součásti, ze kterých se tyto dokumenty skládají.
Rozvaha, známá také jako výkaz o finanční pozici, poskytuje okamžitý obraz finančního zdraví společnosti k určitému okamžiku. Dělí se na tři hlavní součásti: aktiva, závazky a vlastní kapitál akcionářů. Aktiva jsou zdroje vlastněné společností, které mohou přinést budoucí ekonomické užitky. Závazky představují povinnosti vůči třetím stranám, zatímco vlastní kapitál akcionářů je zbytkový podíl na aktivech společnosti po odečtení závazků.
Dále tu máme výkaz zisku a ztráty. Tento dokument shrnuje tržby, náklady a výdaje společnosti za určité období. Začíná hrubými tržbami, odečte náklady na prodané zboží (COGS), čímž se dospěje k hrubému zisku. Po odečtení provozních výdajů, úroků a daní dospějeme k čistému zisku, což je v podstatě zisk nebo ztráta společnosti za dané období.
Výkaz peněžních toků je další zásadní součástí. Poskytuje informace o peněžních příjmech a platbách společnosti během účetního období. Je rozdělen do tří částí: provozní činnost, investiční činnost a finanční činnost.
Nakonec je tu výkaz změn vlastního kapitálu. Poskytuje podrobnou zprávu o změnách vlastního kapitálu společnosti za určité období. Zahrnuje položky jako emitovaný kapitál, nerozdělené zisky a ostatní rezervy.
Při analýze těchto výkazů je důležité nedívat se jen na čísla, ale pochopit příběh, který za nimi stojí. Například vysoký čistý zisk je obecně dobré znamení, ale pokud je způsoben především jednorázovými zisky, a nikoli opakujícími se tržbami, nemusí být dlouhodobě udržitelný. Podobně společnost s vysokými aktivy, ale také vysokými závazky nemusí být finančně tak stabilní, jak se zdá.
Pochopení těchto klíčových součástí a jejich vzájemného působení je zásadní pro posouzení finančního zdraví společnosti a pro informovaná obchodní rozhodnutí.
2. Analýza účetních závěrek
Při ponoru do srdce analýzy účetních závěrek se ocitáme v neklidných vlnách rozvah, výkazů zisku a ztráty a výkazů peněžních toků. Každý z těchto dokumentů nabízí jedinečný pohled na finanční zdraví společnosti a jejich pochopení je zásadní pro informovaná obchodní rozhodnutí.
Rozvaha je jako okamžitý snímek finanční pozice společnosti k určitému okamžiku. Podrobně rozepisuje aktiva, závazky a vlastní kapitál akcionářů a poskytuje ucelený přehled o tom, co společnost vlastní a dluží, i o investici akcionářů. Při analýze rozvahy by tradeři měli věnovat zvláštní pozornost běžnému poměru likvidity (Current Ratio) (oběžná aktiva dělená krátkodobými závazky), který poskytuje vhled do schopnosti společnosti splácet krátkodobé závazky.
Dále následuje výkaz zisku a ztráty, záznam ziskovosti společnosti za definované období. Uvádí tržby, náklady a výdaje společnosti a vrcholí čistým ziskem. Tradeři by měli sledovat trendy růstu tržeb a čistého zisku, stejně jako náklady na prodané zboží (COGS) a provozní výdaje. Klíčovým poměrovým ukazatelem, který je zde třeba analyzovat, je ziskové rozpětí (Profit Margin) (čistý zisk dělený celkovými tržbami), které ukazuje, kolik zisku se vytvoří na jeden dolar prodeje.
Posledním dílkem této finanční skládačky je výkaz peněžních toků. Tento dokument zaznamenává, jak změny na účtech rozvahy a ve výnosech ovlivňují hotovost a peněžní ekvivalenty, a rozděluje analýzu na provozní, investiční a finanční činnost. Pro tradery je zásadní vědět, že společnost může ve výkazu zisku a ztráty vykazovat zisk, a přesto být v problémech, pokud je její peněžní tok záporný.
- Provozní činnost: Tato část odhaluje hotovost vytvořenou z hlavní podnikatelské činnosti společnosti. Odráží, kolik hotovosti se vytváří z produktů nebo služeb společnosti.
- Investiční činnost: Tato část ukazuje hotovost použitou na investice do aktiv, stejně jako výnosy z prodeje jiných podniků, vybavení nebo dlouhodobých aktiv.
- Finanční činnost: Tento segment představuje hotovost zaplacenou externím zdrojům a od nich přijatou, jako jsou věřitelé, investoři a akcionáři.
Zásadním ukazatelem je zde volný peněžní tok (Free Cash Flow) (hotovost z provozní činnosti minus kapitálové výdaje), který ukazuje, kolik hotovosti společnosti zbývá na rozšíření podnikání nebo na vrácení akcionářům poté, co zaplatila své výdaje a provedla nezbytné investice do svého podnikání.
I když se tento proces může zdát skličující, pochopení těchto tří účetních výkazů a klíčových poměrových ukazatelů z nich odvozených je pro každého tradera nezbytnou dovedností. Poskytuje neocenitelné okno do finančního zdraví společnosti a umožňuje traderům činit informovaná a ziskově orientovaná rozhodnutí.
2.1. Analýza poměrových ukazatelů
V oblasti finanční analýzy je využití analýzy poměrových ukazatelů mocným nástrojem, který může traderům nabídnout hluboký a podnětný pohled na výkonnost společnosti. Tato technika je jako lupa, která vám umožní prozkoumat účetní závěrky společnosti, odkrýt jednotlivé vrstvy a odhalit skutečné zdraví podniku.
Analýza poměrových ukazatelů zahrnuje srovnání položek v účetních závěrkách společnosti. Tyto ukazatele lze zhruba rozdělit do pěti typů, z nichž každý slouží určitému účelu:
- Ukazatele likvidity: Tyto ukazatele měří schopnost společnosti plnit krátkodobé závazky. Patří mezi ně běžný poměr likvidity (Current Ratio) a rychlý poměr likvidity (Quick Ratio).
- Ukazatele solventnosti: Ukazatele solventnosti, například poměr dluhu k vlastnímu kapitálu (Debt to Equity Ratio), poskytují vhled do schopnosti společnosti plnit dlouhodobé závazky.
- Ukazatele efektivity: Ukazatele efektivity, jako je obrátka zásob (Inventory Turnover Ratio) a obrátka pohledávek (Receivables Turnover Ratio), pomáhají traderům pochopit, jak efektivně společnost využívá svá aktiva a řídí své závazky.
- Ukazatele ziskovosti: Tyto ukazatele, včetně čisté ziskové marže (Net Profit Margin) a návratnosti vlastního kapitálu (Return on Equity), mohou traderům pomoci posoudit ziskovost společnosti.
- Ukazatele tržních vyhlídek: Ukazatele tržních vyhlídek, jako je zisk na akcii (Earnings Per Share, EPS) a poměr ceny k zisku (Price to Earnings Ratio, PE Ratio), dávají traderům představu o budoucích vyhlídkách společnosti.
Pochopení těchto ukazatelů je zásadní, ale stejně důležitá je schopnost správně je vykládat. Například vysoký běžný poměr likvidity může naznačovat silnou schopnost společnosti plnit krátkodobé závazky. Může však také naznačovat, že společnost neefektivně využívá svá oběžná aktiva nebo krátkodobé možnosti financování.
Kromě toho je nezbytné tyto ukazatele srovnávat v různých obdobích a se společnostmi ve stejném odvětví. Tato srovnávací analýza může poskytnout ucelenější obraz o výkonnosti společnosti.
Pamatujte, že analýza poměrových ukazatelů je jen jedním z nástrojů v sadě tradera. Je nezbytné používat ji ve spojení s jinými metodami, abyste získali úplný obraz o finančním zdraví společnosti. Je také zásadní chápat omezení analýzy poměrových ukazatelů. Například se silně opírá o informace v účetních závěrkách společnosti, které nemusí vždy přesně odrážet ekonomickou realitu společnosti kvůli faktorům, jako jsou účetní postupy a zásady vedení.
Nakonec může analýza poměrových ukazatelů poskytnout cenné poznatky, ale měla by se používat s rozmyslem a doplňovat jinými metodami analýzy. Je to mocný nástroj, ale jako každý nástroj závisí jeho účinnost na dovednosti a znalostech toho, kdo jej používá.
2.2. Analýza trendů
Při hlubším ponoru do světa analýzy účetních závěrek nelze přehlédnout význam analýzy trendů. Analýza trendů je účinný nástroj, který tradeři využívají k hodnocení finančního zdraví a potenciálního růstu společnosti. Zahrnuje srovnání historických dat za určité období za účelem rozpoznání trvalých vzorů nebo trendů.
Vezměme například tržby společnosti. Pokud tržby společnosti v posledních letech trvale rostou, je to pozitivní znamení ukazující na růst společnosti. Na druhou stranu klesající trend může být varovným signálem.
Je však zásadní pochopit, že analýza trendů není jen o rozpoznávání vzorů. Jde o to kopat hlouběji a pochopit důvody těchto trendů. Náhlý skok tržeb může být způsoben jednorázovou událostí, například prodejem části podnikání, a nemusí ukazovat na budoucí růst.
Při provádění analýzy trendů se tradeři často zaměřují na následující klíčové oblasti:
- Růst tržeb: Trvalý nárůst tržeb je obvykle pozitivním znamením. Je však zásadní pochopit zdroj tohoto růstu. Je způsoben nárůstem prodeje, nebo jednorázovou událostí?
- Ziskové marže: Rostoucí ziskové marže ukazují, že společnost efektivně řídí své náklady. Je to známka provozní efektivity.
- Návratnost vlastního kapitálu (ROE): ROE je měřítkem ziskovosti společnosti. Rostoucí ROE naznačuje, že společnost vytváří více zisku na každý dolar vlastního kapitálu.
- Úrovně zadlužení: Rostoucí úrovně zadlužení mohou být varovným signálem. Je nezbytné porovnat úrovně zadlužení společnosti s konkurenty v odvětví, abyste získali jasný obraz.
Je důležité pamatovat, že analýza trendů je jen jedním aspektem analýzy účetních závěrek. I když poskytuje cenné poznatky, měla by se používat ve spojení s dalšími nástroji a technikami pro komplexní vyhodnocení.
Kromě toho, i když analýza trendů může pomoci předpovídat budoucí výkonnost, není to metoda neomylná. Minulá výkonnost není vždy přesným ukazatelem budoucích výsledků. Tradeři by ji proto měli používat jako vodítko, nikoli jako záruku. Vždy je nezbytné zvažovat i další faktory, jako jsou tržní podmínky, trendy v odvětví a události specifické pro společnost.
2.3. Srovnávací analýza
Jako tradeři víme, že účetní závěrky společnosti jsou páteří našeho rozhodovacího procesu. Ale dívat se jen na jednu účetní závěrku společnosti je jako snažit se porozumět filmu sledováním jediné scény. Právě srovnávací analýza poskytuje ucelený obraz o finančním zdraví společnosti.
Začněte srovnáním finančních údajů společnosti za určité období. Tomu se říká horizontální analýza. Poskytuje vám okamžitý obraz o tom, jak si společnost vedla v průběhu let. Hledejte trendy. Rostou tržby? Jsou náklady pod kontrolou? Zvyšuje se, nebo snižuje úroveň zadlužení společnosti? Tyto poznatky vám mohou pomoci předpovědět budoucí výkonnost.
Dále porovnejte finanční údaje společnosti s jejími konkurenty. Tomu se říká vertikální analýza. Pomáhá vám pochopit, kde společnost v odvětví stojí. Pokud je ziskové rozpětí společnosti vyšší než u jejích konkurentů, může to ukazovat na lepší vedení nebo jedinečný produkt. Pokud je nižší, může to signalizovat problémy.
Zde jsou tři klíčové ukazatele, na které se při srovnávací analýze zaměřit:
- Ziskové rozpětí (Profit Margin): Říká vám, kolik zisku společnost vytváří na každý dolar prodeje. Vyšší ziskové rozpětí je obecně lepší.
- Návratnost aktiv (Return on Assets, ROA): Měří, jak efektivně společnost využívá svá aktiva k vytváření zisku. Vyšší ROA znamená efektivnější společnost.
- Poměr dluhu k vlastnímu kapitálu (Debt to Equity Ratio): Měří finanční páku společnosti. Vyšší poměr může ukazovat na vyšší riziko selhání.
3. Interpretace analýzy
Ponořit se do finančního zdraví společnosti je jako zkoumat spletité fungování složitého stroje. Vyžaduje to bystré oko, ostrý rozum a důkladné porozumění finanční terminologii. Jakmile shromáždíte potřebná data z účetních závěrek společnosti, začíná skutečná výzva: interpretace.
První věc, kterou je třeba poznamenat, je, že samotná čísla nevypráví celý příběh. Kontext je klíčový. Například vysoký poměr zadlužení může na první pohled vypadat alarmujícím dojmem, ale pokud je tento dluh využíván k financování růstu v sektoru, který prožívá rozmach, nemusí to být nakonec nic špatného. Podobně nízké ziskové rozpětí se může zdát zklamáním, ale pokud je společnost v silně konkurenčním odvětví, kde jsou marže typicky nízké, může si ve skutečnosti vést docela dobře.
Abyste číslům porozuměli, je důležité porovnat je s odvětvovými standardy a historickými daty. To vám poskytne měřítko pro posouzení výkonnosti společnosti.
- Odvětvové standardy: Srovnání finančních ukazatelů společnosti s ukazateli jejích konkurentů může poskytnout cenný vhled do její relativní výkonnosti. Pokud je návratnost vlastního kapitálu společnosti výrazně vyšší než u konkurentů, může to ukazovat na lepší vedení nebo jedinečnou konkurenční výhodu.
- Historická data: Pohled na finanční ukazatele společnosti v čase může odhalit trendy, které nemusí být z dat za jediný rok hned patrné. Například trvale rostoucí poměr dluhu k vlastnímu kapitálu by mohl naznačovat, že společnost je stále více závislá na půjčených penězích, což může být varovný signál.
Nezapomeňte také zohlednit makroekonomické prostředí. Finanční výkonnost společnosti neexistuje ve vzduchoprázdnu. Ovlivňují ji faktory, jako jsou úrokové sazby, inflace a ekonomický růst. Například společnost s vysokou úrovní zadlužení může mít potíže v prostředí rostoucích úrokových sazeb.
Nezapomeňte však také zvážit strategii a obchodní model společnosti. Společnost s nízkým ziskovým rozpětím, ale vysokým objemem prodeje může sledovat strategii nákladového vedení, zatímco společnost s vysokým ziskovým rozpětím, ale nízkým objemem prodeje může sledovat strategii diferenciace. Pochopení strategie společnosti vám může pomoci porozumět jejím finančním ukazatelům.
Interpretace finanční analýzy je stejně tak umění jako věda. Vyžaduje hluboké porozumění podnikání, odvětví a širšímu ekonomickému prostředí. S praxí a správným přístupem však může poskytnout neocenitelné poznatky o finančním zdraví a budoucích vyhlídkách společnosti.
3.1. Pochopení důsledků poměrových ukazatelů
Vrhnout se po hlavě do světa finančních ukazatelů může být pro každého tradera skličující úkol, a přesto je to nezbytná součást pochopení finančního zdraví společnosti. Ukazatele jsou tajnou zbraní tradera, matematickým nástrojem, který proniká složitými účetními závěrkami a odhaluje podnětné střípky informací.
Za prvé je zásadní pochopit, že ukazatele jsou formou finanční zkratky. Shrnují množství informací do jediného, snadno stravitelného čísla. Ukazatel je v podstatě srovnání dvou nebo více finančních údajů. Je to způsob, jak vztáhnout jeden finanční údaj k jinému, aby vznikl ucelenější obraz o finanční situaci společnosti.
Vezměme například běžný poměr likvidity (current ratio). Tento ukazatel porovnává oběžná aktiva společnosti (hotovost, zásoby, pohledávky) s jejími krátkodobými závazky (krátkodobé dluhy a závazky). Vysoký běžný poměr likvidity může naznačovat, že společnost má prostředky na pokrytí svých krátkodobých závazků. Velmi vysoký poměr však může také naznačovat, že společnost nevyužívá svá aktiva efektivně.
Podívejme se na další klíčový ukazatel: poměr dluhu k vlastnímu kapitálu (debt-to-equity ratio). Měří podíl financování společnosti, který pochází z dluhu oproti vlastnímu kapitálu. Vysoký poměr dluhu k vlastnímu kapitálu může signalizovat vyšší riziko, protože znamená, že společnost má značné množství dluhu. Ale opět platí, že kontext je zásadní. Některá odvětví, například veřejné služby nebo telekomunikace, mají typicky vyšší úrovně zadlužení kvůli své kapitálové náročnosti.
Ziskové rozpětí je dalším ukazatelem, který tradeři často zkoumají. Ukazuje, kolik zisku společnost vytváří na každý dolar prodeje. Vysoké ziskové rozpětí označuje ziskovější společnost, která má lepší kontrolu nad náklady ve srovnání s konkurenty.
Pak je tu návratnost vlastního kapitálu (ROE). Tento ukazatel měří, jak efektivně vedení využívá aktiva společnosti k vytváření zisků. Vyšší ROE znamená, že společnost je při vytváření zisků efektivnější. Je důležité pamatovat, že ukazatele jsou jen jedním dílkem skládačky. Je třeba je používat ve spojení s dalšími nástroji finanční analýzy, abyste vytvořili úplný obraz o finančním zdraví společnosti. Kromě toho by se ukazatele měly srovnávat mezi společnostmi ve stejném odvětví, protože normy se mohou výrazně lišit.
Pamatujte, že jako tradera je vaším cílem činit informovaná rozhodnutí. Pochopení důsledků ukazatelů je zásadním krokem k dosažení tohoto cíle. Vyhrňte si tedy rukávy a ponořte se do fascinujícího světa finančních ukazatelů. Odměny stojí za vynaložené úsilí.
3.2. Čtení mezi řádky
Ve fascinujícím světě finanční analýzy nejde jen o čísla. Jde o to, co tato čísla znamenají. Schopnost vyložit a pochopit příběh, který za čísly stojí, je zásadní dovedností každého zdatného tradera.
Pojďme se ponořit do říše účetních závěrek, kde každá položka vypráví o fiskálním zdraví společnosti mnohé. Představte si to jako detektivní příběh, ve kterém skládáte stopy dohromady, abyste získali úplný obraz.
Za prvé, výkaz zisku a ztráty. Tento dokument vám říká, kolik tržeb společnost za určité období vytvořila a kolik z nich se přeměnilo na čistý zisk. Nezaměřujte se však jen na spodní řádek. Podívejte se na hrubou marži, provozní marži a čistou marži. Tyto ukazatele mohou odhalit efektivitu společnosti při řízení nákladů.
Dále rozvaha. Tento výkaz poskytuje okamžitý obraz aktiv, závazků a vlastního kapitálu akcionářů společnosti k určitému okamžiku. Je zásadní zkoumat poměr dluhu k vlastnímu kapitálu, který může ukazovat, jak velké riziko společnost podstupuje.
Pak je tu výkaz peněžních toků. Tento dokument ukazuje hotovost, která do společnosti přichází a odchází. Je zásadní zkoumat peněžní tok z provozní činnosti, který ukazuje, zda je hlavní podnikatelská činnost společnosti ziskové.
- Vytváří společnost kladný peněžní tok ze své provozní činnosti?
- Jak se peněžní tok společnosti srovnává s jejím čistým ziskem?
- Investuje společnost do svého budoucího růstu?
Nestačí se však dívat na čísla izolovaně. Je třeba je porovnat s předchozími obdobími a s jinými společnostmi ve stejném odvětví. Tím lépe pochopíte výkonnost společnosti a její konkurenční postavení.
Kromě toho věnujte pozornost poznámkám pod čarou. Mohou poskytnout cenné poznatky o účetních metodách společnosti, možných závazcích a dalších zásadních podrobnostech, které nemusí být z čísel samotných patrné.
Pamatujte, že finanční analýza je stejně tak umění jako věda. Vyžaduje bystré oko, kritickou mysl a hluboké porozumění podnikovým procesům. Jako trader můžete díky schopnosti číst mezi řádky odhalit výnosné příležitosti a vyhnout se možným nástrahám.
4. Praktické uplatnění analýzy účetních závěrek
Ve světě obchodování je porozumění finančnímu zdraví společnosti prvořadé. Analýza účetních závěrek nabízí neocenitelné poznatky o ziskovosti, likviditě a celkové finanční stabilitě společnosti. Tato analýza není jen o počítání čísel, ale o výkladu těchto čísel pro informovaná obchodní rozhodnutí.
Za prvé, výkaz zisku a ztráty je zásadním nástrojem pro posouzení ziskovosti společnosti. Poskytuje podrobný rozpis tržeb, nákladů a výdajů společnosti. Tradeři by měli věnovat zvláštní pozornost čistému zisku společnosti, protože odráží její schopnost vytvářet zisk. Trvale rostoucí čistý zisk je pozitivní znamení, které ukazuje na růstový potenciál společnosti.
Za druhé, rozvaha nabízí okamžitý obraz aktiv, závazků a vlastního kapitálu akcionářů společnosti k určitému okamžiku. Aktiva zahrnují vše, co společnost vlastní, od hotovosti a zásob až po nemovitosti a vybavení. Závazky naproti tomu představují to, co společnost dluží, například úvěry a závazky z obchodních vztahů. Rozdíl mezi aktivy a závazky nám dává vlastní kapitál akcionářů, který představuje čistou hodnotu společnosti.
Zdravá rozvaha by měla v čase vykazovat stabilní nárůst aktiv a pokles závazků. Pokud závazky přesahují aktiva, je to varovný signál ukazující na možné finanční potíže.
Za třetí, výkaz peněžních toků je dalším zásadním dokumentem pro tradery. Ukazuje, jak společnost hospodaří s hotovostí, rozdělenou do tří kategorií: provozní činnost, investiční činnost a finanční činnost. Kladný peněžní tok z provozní činnosti je dobré znamení, které naznačuje, že společnost vytváří dostatek tržeb na pokrytí svých provozních nákladů.
Konečně výkaz vlastního kapitálu akcionářů ukazuje změny vlastního kapitálu za určité období. Zahrnuje emisi nových akcií, vyplacené dividendy a čistý zisk nebo ztrátu společnosti. Stabilní růst vlastního kapitálu akcionářů ukazuje na finančně zdravou společnost.
4.1. Jak mohou tradeři využít analýzu účetních závěrek
Analýza účetních závěrek je mocným nástrojem v rukou traderů. Poskytuje cenné poznatky o finančním zdraví společnosti a umožňuje traderům činit informovaná rozhodnutí. Zásadní je pochopení klíčových součástí účetní závěrky a toho, jak je vykládat.
- Rozvaha: Tento výkaz poskytuje okamžitý obraz aktiv, závazků a vlastního kapitálu akcionářů společnosti k určitému okamžiku. Tradeři ji mohou využít k posouzení likvidity, zadlužení a kapitálové struktury společnosti.
- Výkaz zisku a ztráty: Tento výkaz shrnuje tržby, náklady a výdaje společnosti za určité období. Tradeři jej mohou využít k vyhodnocení ziskovosti, provozní efektivity a trendů růstu tržeb společnosti.
- Výkaz peněžních toků: Tento výkaz ukazuje, jak změny na účtech rozvahy a ve výnosech ovlivňují hotovost a peněžní ekvivalenty. Rozděluje analýzu na provozní, investiční a finanční činnost. Tradeři jej mohou využít k pochopení peněžního toku z hlavní činnosti společnosti.
Analýza poměrových ukazatelů je dalším účinným způsobem analýzy účetních závěrek. Zahrnuje srovnání různých čísel z rozvahy, výkazu zisku a ztráty a výkazu peněžních toků za účelem rozpoznání vzorů, trendů a anomálií. K nejběžnějším ukazatelům, které tradeři používají, patří poměr ceny k zisku (P/E), poměr dluhu k vlastnímu kapitálu (D/E) a běžný poměr likvidity (Current ratio).
Například poměr P/E pomáhá traderům vyhodnotit, zda je cena akcie společnosti nadhodnocená, nebo podhodnocená. Vysoký poměr P/E může naznačovat, že akcie je předražená, nebo může ukazovat, že investoři očekávají v budoucnu vysoký růst.
Poměr D/E je měřítkem finanční páky společnosti, které poskytuje vhled do úrovně rizika spojeného s úrovní zadlužení společnosti. Vysoký poměr D/E může ukazovat na vyšší riziko selhání nebo bankrotu.
Konečně běžný poměr likvidity (Current ratio) je ukazatel likvidity, který měří schopnost společnosti splácet krátkodobé i dlouhodobé závazky. Vyšší běžný poměr likvidity znamená, že společnost je schopnější splácet své závazky.
Závěrem, analýza účetních závěrek je pro tradery zásadní dovedností. Poskytuje jim hlubší porozumění finančnímu zdraví společnosti a pomáhá jim činit lepší obchodní rozhodnutí. Tradeři, kteří analýzu účetních závěrek ovládnou, budou pravděpodobně mít na trhu významnou výhodu.
4.2. Případové scénáře v obchodování
Při obchodování nejde jen o čísla a grafy, ale také o příběhy. Příběhy, které se odehrávají v rozvahách, výkazech zisku a ztráty a grafech peněžních toků a odhalují zdraví, výkonnost a potenciál společnosti. Pojďme se ponořit do několika případových scénářů, abychom pochopili, jak může analýza účetních závěrek společnosti ovlivnit obchodní rozhodnutí.
Představte si, že zvažujete investici do společnosti A. Začnete zkoumáním její rozvahy. Všimnete si významného nárůstu jejích oběžných aktiv, konkrétně hotovosti a peněžních ekvivalentů. To by mohlo naznačovat, že společnost je finančně zdravá a má dostatek likvidity na pokrytí svých krátkodobých závazků. Bližší pohled na část závazků však ukazuje podstatný nárůst krátkodobého dluhu. To by mohlo být varovným signálem naznačujícím finanční tíseň nebo rizikovější finanční řízení.
Dále přejdete k výkazu zisku a ztráty. Zde si všimnete, že tržby společnosti A trvale rostou, ale její čistý zisk klesá. To může být způsobeno rostoucími náklady nebo klesajícími maržemi, což by mohlo dlouhodobě ovlivnit ziskovost společnosti.
Nakonec analyzujete výkaz peněžních toků. Navzdory klesajícímu čistému zisku pozorujete silný kladný peněžní tok z provozní činnosti. To naznačuje, že společnost účinně vytváří hotovost ze své hlavní podnikatelské činnosti.
- Případ 1: Společnost A by mohla být dobrou investicí, pokud zvládne řídit svůj krátkodobý dluh a udržet náklady pod kontrolou. Silný peněžní tok je slibné znamení.
- Případ 2: Pokud společnost nezvládne řídit svůj dluh a náklady, mohlo by to vést k finanční tísni, a stala by se tak rizikovou investicí.
V jiném scénáři se díváte na společnost B. Její rozvaha ukazuje pokles oběžných aktiv a nárůst dlouhodobých závazků, což naznačuje možné problémy s likviditou. Její výkaz zisku a ztráty však ukazuje trvalý růst čistého zisku a její výkaz peněžních toků odhaluje kladný peněžní tok z investiční činnosti v důsledku prodeje obchodní jednotky.
- Případ 3: Společnost B by mohla být rizikovou investicí kvůli problémům s likviditou. Pokud však dokáže využít hotovost z prodané obchodní jednotky k řízení svých závazků, mohla by se otočit k lepšímu.
- Případ 4: Pokud společnost nezvládne řídit své závazky, mohla by čelit finanční tísni, a stala by se tak rizikovou investicí navzdory kladnému čistému zisku.
Tyto scénáře ukazují, jak může analýza účetních závěrek společnosti poskytnout traderům cenné poznatky a pomoci jim činit informovaná obchodní rozhodnutí. Pamatujte, že ďábel se skrývá v detailech a tyto detaily lze často najít v účetních závěrkách.
Pákové produkty mohou rychle způsobit ztrátu peněz. Pro drobné investory v Česku platí limity finanční páky při obchodování s CFD.