
1. Přehled inflace
Inflace je základní ekonomický pojem, který výrazně ovlivňuje finanční plánování a investiční strategie. V jádru označuje inflace trvalý růst obecné cenové hladiny zboží a služeb v čase. Jak ceny rostou, kupní síla peněz klesá, což znamená, že za každou jednotku měny koupíte méně zboží nebo služeb než dříve. Tato eroze kupní síly může hluboce zasáhnout spotřebitele, podniky i investory, a proto je inflace klíčovým faktorem dlouhodobého finančního plánování.
1.1 Definice inflace a její význam pro finanční plánování
Inflace se běžně definuje jako tempo, jakým roste obecná hladina cen zboží a služeb, což vede ke snížení kupní síly měny dané země. Centrální banky, například Federální rezervní systém v USA nebo Evropská centrální banka v eurozóně, se obvykle snaží inflaci řídit tak, aby zůstala v cílovém pásmu, často kolem 2 % ročně. Mírná míra inflace se považuje za známku rostoucí ekonomiky, ale nadměrná inflace může vést k ekonomické nestabilitě, znehodnocování úspor a ztížení investičních rozhodnutí.
Ve finančním plánování má inflace prvořadý význam, protože ovlivňuje téměř každý aspekt osobních financí. Jednotlivci i instituce plánují důchod, vzdělání, zdravotní péči a další finanční cíle na základě budoucích odhadů nákladů. Pokud se inflace podcení, hrozí, že lidé své finanční cíle nenaplní, protože reálná hodnota jejich úspor a investic v čase klesá.
1.2 Jak inflace ovlivňuje kupní sílu peněz
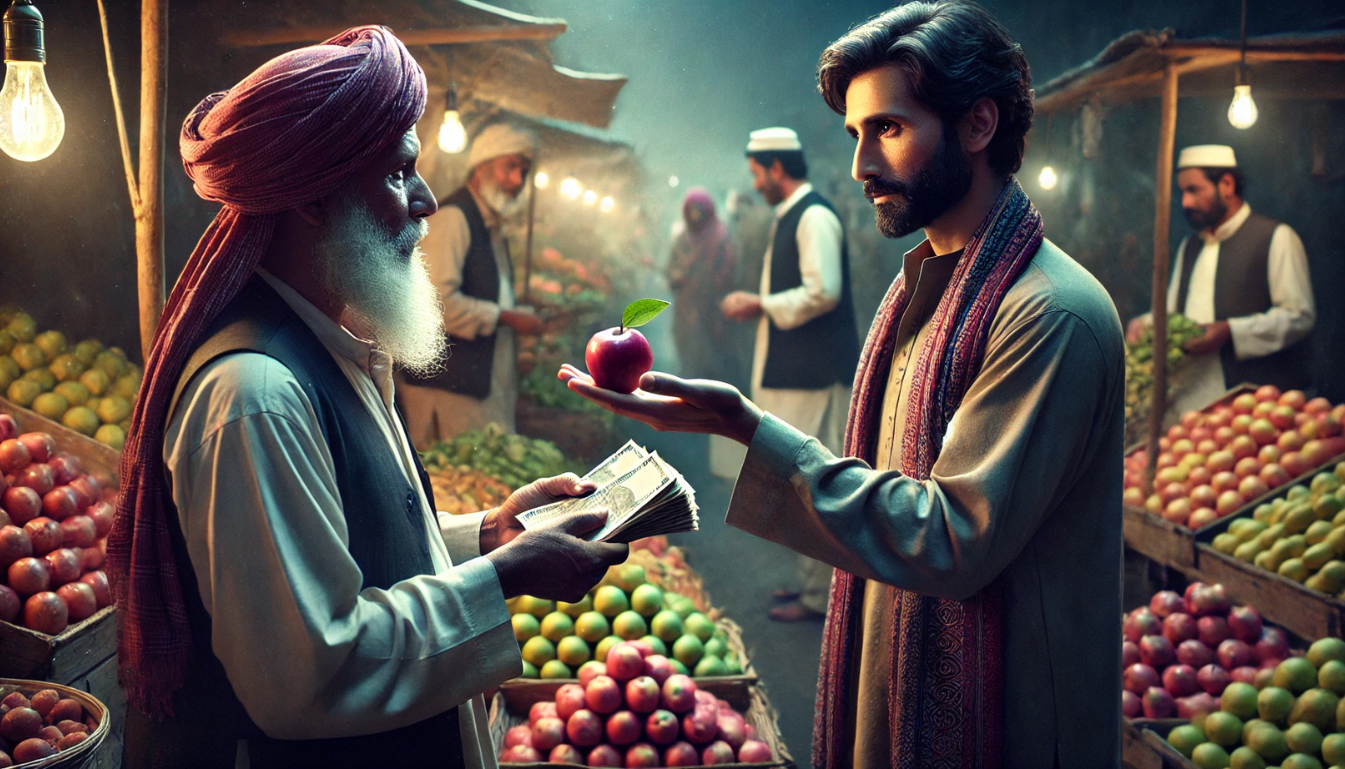
Kupní síla označuje množství zboží nebo služeb, které lze koupit za jednotku měny. Inflace kupní sílu snižuje, protože s rostoucími cenami koupíte za každý dolar, euro či jinou jednotku měny méně než dříve. Pokud je například míra inflace 3 %, stojí věc, která před rokem stála 100 USD, nyní 103 USD. Pokud váš příjem nebo vaše úspory nerostou stejným tempem jako inflace nebo rychleji, dochází k reálné ztrátě kupní síly.
Tento pokles kupní síly je obzvlášť problematický pro důchodce nebo osoby žijící z pevných příjmů, protože nemusí mít možnost zvýšit své příjmy, aby udrželi krok s rostoucími náklady. Inflace navíc snižuje hodnotu hotovostních úspor držených na bankovních účtech nebo doma pod matrací, a proto je nezbytné zvažovat investiční možnosti, které nabízejí ochranu před inflací.
1.3 Význam pochopení dopadu inflace na investice
Pochopení toho, jak inflace ovlivňuje investice, je zásadní pro informovaná finanční rozhodnutí. Inflace působí na různé třídy aktiv různě a ovlivňuje reálné výnosy, tvorbu příjmů i dlouhodobé hromadění bohatství. Zatímco například některé investice, jako akcie a nemovitosti, mohou v čase zhodnocovat a poskytovat ochranu před inflací, jiné, například dluhopisy nebo hotovost, mohou trpět, protože inflace snižuje jejich reálné výnosy.
Dopad inflace se může lišit také podle konkrétního typu investice. Například cenné papíry s pevným výnosem, jako dluhopisy, jsou obzvlášť zranitelné, protože úrokové platby se stanoví v okamžiku emise a nemusejí držet krok s rostoucí inflací. Naopak hmotná aktiva, jako nemovitosti a komodity, mívají v inflačních obdobích tendenci růst na hodnotě, a nabízejí tak potenciální ochranu před škodlivými účinky inflace.
Investoři proto musí při sestavování diverzifikovaného portfolia počítat s inflací. Zdravý finanční plán by měl zahrnovat strategie navržené ke zmírnění dopadu inflace, ať už prostřednictvím alokace aktiv, cenných papírů indexovaných inflací, nebo investic do reálných aktiv.
| Téma | Klíčové body |
|---|---|
| Definice inflace | Trvalý růst cen vedoucí k poklesu kupní síly. |
| Význam pro finanční plánování | Zásadní pro plánování důchodu, úspory a investiční strategie. |
| Kupní síla a inflace | Inflace snižuje reálnou hodnotu peněz, takže za stejnou měnu lze koupit méně. |
| Dopad inflace na investice | Různé třídy aktiv reagují na inflaci odlišně, což ovlivňuje výnosy i bohatství. |
| Význam povědomí o inflaci | Nezbytné pro dlouhodobé finanční zajištění a investiční plánování. |
2. Pochopení inflace
Inflace je složitý ekonomický jev, který může vznikat z různých příčin a projevovat se různými způsoby. Abyste plně pochopili dopad inflace na investice a finanční plánování, je nutné prozkoumat její typy, způsoby měření, příčiny a historické příklady. Tato část se těmito aspekty zabývá podrobněji, aby poskytla ucelený přehled o inflaci.
2.1 Různé typy inflace
Existuje několik typů inflace a každý je poháněn jinými silami v ekonomice. Znalost rozdílů mezi nimi pomáhá rozpoznat základní příčiny a možné budoucí dopady na investice.
Poptávková inflace: Tento typ inflace nastává, když poptávka po zboží a službách překročí kapacitu ekonomiky je vyrábět. Když mají spotřebitelé a podniky více peněz k utrácení, často v důsledku vyšších mezd nebo vládních stimulů, poptávají více zboží. Pokud nabídka tohoto zboží nemůže růst stejným tempem, ceny rostou. Poptávková inflace se typicky objevuje v prosperujících ekonomikách, kde mají spotřebitelé značný disponibilní příjem nebo přístup k úvěrům.
Nákladová inflace: Nákladová inflace vzniká, když rostou výrobní náklady a podniky zvyšují ceny, aby si udržely ziskovost. Tento typ inflace mohou spustit různé faktory, například rostoucí mzdové náklady, vyšší ceny surovin nebo narušení dodavatelských řetězců. Běžným příkladem je prudký růst cen ropy, který zvyšuje dopravní a výrobní náklady v nejrůznějších odvětvích.
Zabudovaná inflace: Označuje se také jako mzdově-cenová inflace a nastává, když podniky a pracovníci očekávají, že inflace potrvá, což vede k cyklu, v němž mzdy rostou, aby držely krok s rostoucími cenami, což zase zvyšuje výrobní náklady a udržuje inflační cyklus. Očekávání budoucí inflace se může stát samonaplňujícím se, protože podniky a spotřebitelé jednají způsobem, který inflaci dále posiluje.
2.2 Měření inflace
Inflace se obvykle měří pomocí specifických indexů, které sledují změny cen koše zboží a služeb v čase. Dvěma nejběžnějšími ukazateli jsou index spotřebitelských cen (CPI) a index cen výrobců (PPI).
Index spotřebitelských cen (CPI): CPI je nejpoužívanějším ukazatelem inflace a měří průměrnou změnu cen, které spotřebitelé platí za koš zboží a služeb, v čase. CPI zahrnuje položky, jako jsou potraviny, bydlení, doprava, zdravotní péče a vzdělání. Odráží míru inflace, kterou zažívají domácnosti, a často se používá k úpravě mezd, dávek sociálního zabezpečení a dalších příjmů tak, aby se udržela kupní síla.
Index cen výrobců (PPI): PPI měří průměrnou změnu prodejních cen, které získávají tuzemští výrobci za svou produkci. Na rozdíl od CPI, který se zaměřuje na spotřební zboží, PPI sleduje změny cen z pohledu výrobce. Často bývá předstihovým ukazatelem inflačních trendů, protože změny výrobních nákladů často vedou ke změnám cen, které spotřebitelé nakonec platí.
Další ukazatele: Mezi další indexy používané ke sledování inflace patří cenový index osobních spotřebních výdajů (PCE), který centrální banky často preferují při rozhodování o měnové politice, a index velkoobchodních cen (WPI), který sleduje změny cen na velkoobchodní úrovni.
2.3 Příčiny inflace
Inflaci může způsobit celá řada faktorů a tyto faktory spolu často souvisejí. Mezi nejběžnější příčiny inflace patří:
Zvýšení peněžní zásoby: Jedním z hlavních hnacích motorů inflace je zvýšení peněžní zásoby, kterou obvykle řídí centrální banky prostřednictvím měnové politiky. Když centrální banky tisknou více peněz nebo snižují úrokové sazby, zvyšuje se množství peněz v oběhu. To může vést k vyšší poptávce po zboží a službách, která tlačí ceny nahoru, zejména pokud růst peněžní zásoby předbíhá ekonomický růst.
Šoky na straně poptávky: Náhlé zvýšení poptávky, například v důsledku vládních stimulů, změn spotřebitelské důvěry nebo technologických inovací, může tlačit ceny výše, pokud nabídka nedrží krok. Šoky na straně poptávky často vedou k poptávkové inflaci.
Šoky na straně nabídky: Narušení dodavatelských řetězců nebo růst výrobních nákladů, například rostoucí ceny komodit, cla nebo přírodní katastrofy, mohou vést k nákladové inflaci. Například sucho postihující zemědělskou produkci může zvýšit ceny potravin, což ovlivní celkovou míru inflace.
Očekávání budoucí inflace: Pokud podniky a spotřebitelé věří, že inflace bude dál růst, mohou upravit své chování způsobem, který k inflaci skutečně přispívá. Pracovníci například mohou požadovat vyšší mzdy, aby udrželi krok s očekávanou inflací, a podniky mohou ceny zvyšovat preventivně, čímž vzniká zpětnovazební smyčka, která inflaci udržuje.
2.4 Historické příklady inflace a jejích účinků
Abychom pochopili hluboké účinky inflace, je užitečné podívat se na některé historické příklady extrémních inflačních období:
Výmarská republika (Německo, léta 1920): Jeden z nejpověstnějších případů hyperinflace nastal v Německu na počátku 20. let 20. století. Po první světové válce vytiskla výmarská vláda obrovské množství peněz na zaplacení válečných reparací a dluhů. Tento masivní nárůst peněžní zásoby vedl k nekontrolovatelné inflaci, kdy ceny rostly tak rychle, že se měna stala téměř bezcennou. Lidé museli nosit trakaře plné peněz, aby koupili základní zboží, a úspory byly zničeny téměř přes noc. Tato epizoda zanechala trvalý dojem o nebezpečí nekontrolované inflace a špatného řízení měny.
Spojené státy (stagflace v 70. letech 20. století): V 70. letech 20. století zažily USA období stagflace, pro které byla typická vysoká inflace, pomalý hospodářský růst a rostoucí nezaměstnanost. Jedním z hlavních spouštěčů bylo ropné embargo uvalené OPEC v roce 1973, které způsobilo raketový růst cen ropy. Tento šok na straně nabídky se prolnul celou ekonomikou a vedl k vyšším výrobním nákladům a cenám v různých odvětvích. Zároveň hospodářský růst stagnoval, což vytvořilo náročné prostředí pro tvůrce politik i investory.
Zimbabwe (hyperinflace, léta 2000): V prvním desetiletí 21. století zažilo Zimbabwe hyperinflaci, při níž míra inflace vyskočila v listopadu 2008 na odhadovaných 79,6 miliardy procent měsíčně. Příčiny byly mnohostranné, včetně pozemkových reforem, špatného hospodářského řízení a nadměrného tisku peněz. Měna se stala bezcennou a vláda nakonec opustila vlastní měnu ve prospěch cizích měn. Toto období hyperinflace způsobilo obyvatelstvu nesmírné útrapy a zničilo bohatství, zejména těch, kdo drželi úspory v místní měně.
Tyto historické epizody ukazují vážné důsledky nekontrolované inflace pro ekonomiky, společnosti a investice. V každém případě inflace způsobila významné otřesy, zničila úspory, destabilizovala ekonomiky a vyvolala všudypřítomnou nejistotu.
| Téma | Klíčové body |
|---|---|
| Typy inflace | Poptávková (nadměrná poptávka), nákladová (rostoucí výrobní náklady), zabudovaná (mzdově-cenová spirála). |
| Měření inflace | CPI (spotřebitelské ceny), PPI (ceny výrobců) a další indexy, například PCE a WPI. |
| Příčiny inflace | Zvýšení peněžní zásoby, šoky na straně poptávky, šoky na straně nabídky a inflační očekávání. |
| Historické příklady inflace | Výmarské Německo (hyperinflace), USA v 70. letech (stagflace), Zimbabwe (hyperinflace). |
3. Dopad inflace na investice
Inflace může investice výrazně ovlivnit, často složitým způsobem. Různé třídy aktiv reagují na inflační tlaky odlišně a pochopení této dynamiky je zásadní pro investory, kteří chtějí v inflačním prostředí chránit nebo zhodnocovat své bohatství. Tato část zkoumá, jak inflace ovlivňuje různé typy investic, včetně akcií, dluhopisů, nemovitostí, hotovosti, komodit, kryptoměn a devizového trhu.
3.1 Akcie
Akcie jsou historicky považovány za dobrou ochranu před inflací, ale vztah mezi inflací a výkonností akcií není vždy přímočarý. Inflace může různě ovlivňovat jednotlivá odvětví a společnosti, a to dividendové výnosy, reálné versus nominální výnosy a výkonnost specifickou pro dané odvětví.
- Dividendové výnosy a inflace: Inflace může snižovat kupní sílu pevných dividendových plateb. U společností, které vyplácejí pravidelné dividendy, může rostoucí inflace vést k poklesu reálné hodnoty těchto plateb. Některé společnosti, zejména z odvětví, která mohou rostoucí náklady přenést na spotřebitele, například z energetiky nebo spotřebního zboží denní potřeby, však mohou být schopny zvyšovat dividendy v souladu s inflací. Díky tomu mohou být akcie vyplácející dividendy v inflačních obdobích potenciálně atraktivní možností, pokud společnosti dokážou udržet nebo zvyšovat své výplaty.
- Reálné výnosy versus nominální výnosy: Při hodnocení výkonnosti akcií v době inflace je důležité rozlišovat mezi reálnými a nominálními výnosy. Nominální výnosy jsou hrubé procentní zisky z investice, zatímco reálné výnosy zohledňují inflaci. Pokud je inflace vysoká, může i akcie, která v nominálním vyjádření zhodnocuje, přinést jen malý nebo nulový reálný výnos. Investoři musí zvažovat výkonnost svých akciových pozic očištěnou o inflaci, aby posoudili, zda skutečně zvyšují bohatství.
- Dopady specifické pro odvětví: Inflace ovlivňuje různá odvětví akciového trhu jedinečným způsobem. Odvětví, jako je energetika, spotřební zboží denní potřeby a veřejné služby, mívají v inflačních obdobích lepší výsledky, protože nabízejí základní zboží a služby, které lidé kupují i přes růst cen. Naopak odvětví, která silně závisejí na diskrečních výdajích, například cyklické spotřební zboží nebo technologie, mohou v inflaci čelit nepříznivému větru, protože spotřebitelé utahují rozpočty. Společnosti se silnou cenotvornou silou, tedy ty, které dokážou zvýšené náklady přenést na zákazníky, jsou navíc často lépe připraveny inflační tlaky ustát.
3.2 Dluhopisy
Dluhopisy, zejména cenné papíry s pevným výnosem, jsou obecně vůči inflaci zranitelnější než akcie. Pevné úrokové platby, které dluhopisy poskytují, mají v inflačním prostředí menší hodnotu, protože kupní síla těchto plateb klesá.
- Dluhopisy s pevným výnosem versus s pohyblivou sazbou: Tradiční dluhopisy s pevným výnosem jsou inflací ohroženy nejvíce, protože úrokové platby zůstávají stejné, zatímco inflace snižuje jejich reálnou hodnotu. Naproti tomu dluhopisy s pohyblivou sazbou upravují své úrokové platby pravidelně podle aktuálních úrokových sazeb, a nabízejí tak určitou ochranu před rostoucí inflací. Tyto dluhopisy mohou být v inflačním prostředí atraktivnější, protože jejich výnosy s inflací rostou.
- Durace dluhopisu a inflační riziko: Durace dluhopisu je klíčovým ukazatelem citlivosti dluhopisu na změny úrokových sazeb, které s inflací úzce souvisejí. Dluhopisy s delší durací jsou vůči inflaci zranitelnější, protože jejich pevné platby jsou zafixovány na delší dobu a rostoucí inflace snižuje kupní sílu těchto plateb. Dluhopisy s kratší durací nebo s proměnlivými úrokovými sazbami si v inflačním prostředí obvykle vedou lépe, protože jejich platby jsou buď blíže splatnosti, nebo se s inflací upravují.
- Dluhopisy indexované inflací (TIPS): Treasury Inflation-Protected Securities (TIPS) jsou speciálně navrženy tak, aby chránily investory před inflací. Jistina TIPS se zvyšuje s inflací měřenou pomocí CPI a v obdobích deflace klesá. Úrokové platby z TIPS se vypočítávají z upravené jistiny, takže s inflací rostou. TIPS jsou proto atraktivní možností pro investory, kteří hledají přímou ochranu před inflací ve svých portfoliích s pevným výnosem.
3.3 Nemovitosti
Nemovitosti se často považují za silnou ochranu před inflací, protože hodnoty nemovitostí a příjmy z pronájmu mívají tendenci s inflací růst. Vztah mezi inflací a nemovitostmi se však může lišit podle faktorů, jako je lokalita, typ nemovitosti a úrokové sazby.
- Příjmy z pronájmu a inflace: Inflace mívá tendenci zvyšovat příjmy z pronájmu, protože pronajímatelé zvyšují nájemné, aby udrželi krok s rostoucími náklady na údržbu, služby a daně z nemovitostí. Zejména rezidenční a komerční nemovitosti v oblastech s vysokou poptávkou mohou v inflačních obdobích zaznamenat výrazné zvýšení nájemného, takže nemovitosti mohou být potenciálně lukrativní investicí.
- Hodnoty nemovitostí a inflace: Historicky hodnoty nemovitostí v čase obecně rostly a inflace je jedním z faktorů, které k tomuto trendu přispívají. Protože inflace zvyšuje stavební náklady a ceny pozemků, roste často i hodnota stávajících nemovitostí. Tento účinek však mohou zmírnit vyšší úrokové sazby, které mohou snížit poptávku po nemovitostech tím, že zdraží hypotéky.
- Hypoteční sazby a inflace: Inflace obvykle vede k vyšším úrokovým sazbám, protože centrální banky zvyšují sazby, aby zkrotily rostoucí ceny. Vyšší hypoteční sazby mohou tlumit poptávku po nemovitostech, zejména u kupujících první nemovitosti nebo investorů spoléhajících na pákový efekt. Pro vlastníky nemovitostí s hypotékami s pevnou sazbou však může být inflace prospěšná, protože jejich hypoteční splátky zůstávají stejné, zatímco hodnota jejich nemovitosti a příjmy z pronájmu rostou.
3.4 Hotovost
Hotovost je třída aktiv nejzranitelnější vůči inflaci, protože s rostoucími cenami ztrácí kupní sílu. Držení velkého množství hotovosti v době inflace může vést k významným ztrátám v reálném vyjádření.
- Eroze kupní síly: Inflace přímo snižuje hodnotu hotovosti. Pokud inflace roste o 3 % ročně, klesá o 3 % i kupní síla hotovosti. Pro jednotlivce, kteří se při každodenních výdajích nebo v nouzi spoléhají na hotovostní úspory, může inflace rychle podkopat jejich finanční jistotu.
- Alternativy k hotovosti (spořicí účty, termínované vklady): Aby zmírnili dopad inflace, hledají investoři často alternativy k držení velkého množství hotovosti. Vysoce úročené spořicí účty a termínované vklady (CD) nabízejí o něco vyšší výnosy než tradiční spořicí účty, ale tyto výnosy stále nemusejí držet krok s inflací. V důsledku toho mohou být pro uchování bohatství v inflačních obdobích atraktivnější jiná aktiva chráněná před inflací, například TIPS, komodity nebo nemovitosti.
3.5 Komodity
Komodity, jako je zlato, ropa a zemědělské produkty, se často považují za účinnou ochranu před inflací. Protože jejich ceny mívají tendenci s inflací růst, mohou komodity poskytovat pojistku pro investory, kteří chtějí chránit svá portfolia před rostoucími cenami.
- Komodity jako ochrana před inflací: Komodity se obvykle považují za dobrou ochranu před inflací, protože jejich ceny s inflací obecně rostou. Například když je inflace poháněna rostoucími náklady na energie, zaznamenávají komodity jako ropa nebo zemní plyn výrazný růst cen. Podobně se zlato dlouho považuje za uchovatele hodnoty v obdobích inflace a znehodnocování měn, a je proto oblíbenou volbou pro ochranu před inflací.
- Rizika a výzvy investování do komodit: Ačkoli komodity mohou poskytovat ochranu před inflací, nesou i rizika. Ceny komodit mohou být vysoce volatilní a ovlivňují je faktory, jako je počasí, geopolitické napětí a změny dynamiky nabídky a poptávky. Přímé investování do komodit navíc může být složité a může vyžadovat specializované znalosti nebo přístup na komoditní trhy. Investoři mohou získat expozici vůči komoditám také prostřednictvím burzovně obchodovaných fondů (ETF) nebo futures kontraktů, ty však přinášejí vlastní rizika a náklady.
3.6 Kryptoměny
Kryptoměny se v souvislosti s inflací objevily jako nová a velmi diskutovaná třída aktiv. Jejich decentralizovaná povaha a omezená nabídka vedly některé investory k úvahám o nich jako o potenciální ochraně před inflací, ačkoli jejich účinnost zůstává nejistá.
- Inflační povaha některých kryptoměn: Některé kryptoměny, například Bitcoin, mají pevně danou nabídku, což je teoreticky činí odolnými vůči inflaci. Bitcoin má například maximální nabídku 21 milionů mincí a jeho vzácnost vedla k přirovnáním ke zlatu jako uchovateli hodnoty. Jiné kryptoměny, například Ethereum, však pevnou nabídku nemají a teoreticky by mohly čelit inflačním tlakům, jak se vytvářejí další mince.
- Potenciál jako ochrana před inflací: Potenciál kryptoměn sloužit jako ochrana před inflací zůstává předmětem debat. Zatímco někteří zastánci tvrdí, že omezená nabídka Bitcoinu z něj činí silnou ochranu před inflací, jeho extrémní cenová volatilita z něj dělá rizikové aktivum pro konzervativní investory. Nedostatek regulačního dohledu a rané stadium kryptoměnového trhu navíc přidávají vrstvy nejistoty, které mohou odrazovat investory hledající stabilitu v inflačních obdobích.
3.7 Devizový trh
Inflace může výrazně ovlivnit hodnoty měn, což následně ovlivňuje investice na devizových trzích (Forex). Měny mohou při růstu inflace ztrácet hodnotu, což vede k potenciálním ziskům pro investory držící cizí měny nebo mezinárodní aktiva.
- Devalvace měny a inflace: Inflace často vede k devalvaci měny, zejména pokud centrální banka dané země není schopna nebo ochotna přijmout opatření ke kontrole inflace. Když měna devalvuje, ztrácí kupní sílu vůči jiným měnám. Investoři držící aktiva v silnějších měnách mohou z této devalvace těžit, protože jejich zahraniční investice po převodu zpět do domácí měny zhodnotí.
- Výhody diverzifikace: Držení diverzifikovaného portfolia měn nebo zahraničních investic může poskytovat ochranu před inflací v kterékoli jedné zemi. Rozložením investic mezi různé ekonomiky s různou mírou inflace mohou investoři snížit svou expozici vůči inflačnímu riziku a devalvaci měny ve své domovské zemi.
| Typ investice | Dopad inflace |
|---|---|
| Akcie | Reálné výnosy mohou klesat; dopady specifické pro odvětví se liší; společnosti se silnou cenotvornou silou si vedou lépe. |
| Dluhopisy | Dluhopisy s pevným výnosem ztrácejí hodnotu; dluhopisy s pohyblivou sazbou a TIPS nabízejí určitou ochranu. |
| Nemovitosti | Hodnoty nemovitostí a příjmy z pronájmu s inflací často rostou; hypoteční sazby se zvyšují. |
| Hotovost | Inflace snižuje kupní sílu; alternativy, jako jsou spořicí účty a termínované vklady, nabízejí omezenou ochranu. |
| Komodity | Ceny s inflací rostou; fungují jako ochrana, ale mohou být volatilní a rizikové. |
| Kryptoměny | Potenciál jako ochrana před inflací, ale volatilní a spekulativní. |
| Devizový trh | Devalvace měny prospívá investorům držícím silnější měny nebo diverzifikovaná zahraniční aktiva. |
4. Strategie ochrany investic před inflací
Inflace představuje pro investory významnou výzvu, protože v čase snižuje reálnou hodnotu aktiv. Se správnými strategiemi však mohou investoři svá portfolia chránit a z inflačního prostředí dokonce těžit. V této části prozkoumáme různé strategie ochrany investic před inflací, včetně diverzifikace, investic indexovaných inflací, reálných aktiv, akcií vyplácejících dividendy, růstových akcií a krátkodobých investic.
4.1 Diverzifikace
Diverzifikace je základní investiční strategie pro řízení inflačního rizika. Rozložením investic mezi různé třídy aktiv a geografické regiony mohou investoři snížit celkovou volatilitu svých portfolií a chránit se před specifickými riziky, která inflace pro některá aktiva představuje.
Rozložení investic mezi různé třídy aktiv: Diverzifikace napříč třídami aktiv, jako jsou akcie, dluhopisy, nemovitosti, komodity a hotovost, pomáhá zmírnit dopad inflace na portfolio. Zatímco například inflace může snížit hodnotu dluhopisů nebo hotovosti, může zvýšit ceny komodit nebo nemovitostí. Držením různých aktiv mohou investoři vyrovnat ztráty v jedné oblasti zisky v jiné.
Geografická diverzifikace: Míra inflace se v jednotlivých zemích a regionech liší kvůli rozdílům v měnové politice, ekonomických podmínkách a vládních zásazích. Geografickou diverzifikací investic mohou investoři snížit svou expozici vůči inflaci v kterékoli jedné zemi. Například v období vysoké inflace v USA mohou investice do zemí s nižší mírou inflace nebo silnějšími měnami poskytovat stabilitu a příležitosti k růstu.
4.2 Investice indexované inflací
Některé finanční produkty jsou speciálně navrženy tak, aby chránily před inflací úpravou svých výnosů podle změn míry inflace. Patří mezi ně Treasury Inflation-Protected Securities (TIPS) a anuity vázané na inflaci.
TIPS (Treasury Inflation-Protected Securities): TIPS jsou dluhopisy vlády USA indexované inflací měřenou indexem spotřebitelských cen (CPI). Jistina TIPS se s inflací zvyšuje a úrokové platby vycházejí z této upravené jistiny. TIPS tak poskytují přímou ochranu před inflací, uchovávají reálnou hodnotu kapitálu investora a nabízejí výnosy očištěné o inflaci. TIPS jsou zvláště užitečné pro konzervativní investory, kteří hledají nízkorizikový způsob ochrany před rostoucími cenami.
Anuity vázané na inflaci: Anuity vázané na inflaci jsou finanční produkty, které upravují své výplaty podle míry inflace. Tyto anuity nabízejí pravidelný příjem, který roste v souladu s inflací, a jsou proto zvláště přitažlivé pro důchodce, kteří chtějí zajistit stabilní kupní sílu v čase. Ačkoli anuity vázané na inflaci poskytují ochranu před inflací, mohou mít nižší počáteční výplaty ve srovnání s anuitami s pevnou výplatou a jsou méně likvidní, což znamená, že by investoři měli před investicí zvážit své dlouhodobé potřeby příjmu.
4.3 Reálná aktiva
Reálná aktiva, jako jsou nemovitosti, komodity a další hmotné investice, se často považují za účinnou ochranu před inflací. Tato aktiva mívají tendenci s růstem inflace zvyšovat svou hodnotu a poskytují přirozenou obranu proti erozi kupní síly.
Nemovitosti: Jak bylo uvedeno v předchozí části, nemovitosti mohou nabídnout ochranu před inflací prostřednictvím rostoucích hodnot nemovitostí a příjmů z pronájmu. Inflace obvykle zvyšuje náklady na výstavbu nových nemovitostí, což zase zvyšuje hodnotu stávajících nemovitostí. Pronajímatelé navíc mohou upravovat výši nájemného v reakci na inflaci, což pomáhá udržet reálnou hodnotu příjmů z pronájmu v čase.
Komodity: Komodity, jako je zlato, ropa a zemědělské produkty, se často považují za ochranu před inflací, protože jejich ceny obvykle s inflací rostou. Například v obdobích inflace poháněné rostoucími náklady na energie mohou komodity, jako je ropa a zemní plyn, zaznamenat podstatný růst cen. Zlato zvláště má dlouhou historii využívání jako uchovatel hodnoty v době inflace a ekonomické nejistoty. Ačkoli komodity mohou poskytovat ochranu, nesou i rizika, například cenovou volatilitu a možnost narušení dodávek.
Hmotná aktiva: Další hmotná aktiva, jako jsou drahé kovy, umění a sběratelské předměty, mohou v inflačních obdobích také držet hodnotu nebo zhodnocovat. Tato aktiva se považují za uchovatele hodnoty, protože jde o fyzické statky, které si mohou udržet kupní sílu, i když fiat měny ztrácejí hodnotu. Investování do hmotných aktiv však často vyžaduje specializované znalosti a tyto investice mohou být méně likvidní než finanční aktiva, jako jsou akcie nebo dluhopisy.
4.4 Akcie vyplácející dividendy
Akcie vyplácející dividendy mohou být cennou strategií boje proti inflaci, protože poskytují stálý příjem, který pomáhá vyrovnat ztrátu kupní síly. Některé společnosti navíc dokážou své dividendové výplaty v čase zvyšovat, což nabízí další ochranu před inflací.
Stálý příjem v boji proti inflaci: Akcie, které vyplácejí pravidelné dividendy, poskytují investorům stabilní příjem, který může pomoci zmírnit dopad inflace. V obdobích inflace mohou společnosti se silnými peněžními toky dividendy dál vyplácet a ty s cenotvornou silou je mohou dokonce zvyšovat, aby držely krok s rostoucími cenami. Akcie vyplácející dividendy jsou zvláště atraktivní pro investory zaměřené na příjem, například důchodce, kteří se spoléhají na to, že jim investice poskytnou pravidelný příjem.
Růst dividend: Společnosti, které své dividendy v čase soustavně zvyšují, se nazývají „dividend growers“. Tyto firmy často působí v odvětvích méně citlivých na hospodářské cykly, jako jsou veřejné služby, spotřební zboží denní potřeby nebo zdravotnictví, a mívají silné, předvídatelné peněžní toky. Investování do akcií s rostoucími dividendami může poskytovat ochranu před inflací, protože rostoucí dividendy pomáhají zachovat nebo dokonce zvýšit reálnou hodnotu příjmu z investice.
4.5 Růstové akcie
Růstové akcie představují společnosti, od nichž se očekává, že budou zvyšovat zisky nadprůměrným tempem ve srovnání s celým trhem. Ačkoli jsou růstové akcie obecně volatilnější než akcie vyplácející dividendy, mohou v inflačních obdobích nabídnout významný potenciál k překonání trhu, zejména pokud inflaci doprovází silný hospodářský růst.
Potenciál překonání trhu v inflačních obdobích: Růstové akcie, zejména z odvětví, jako jsou technologie, obnovitelná energie nebo inovativní obory, mohou v inflačních obdobích překonat širší trh, pokud nadále generují silný růst zisků. Tyto společnosti mívají možnost reinvestovat zisky do expanze a inovací, což jim může pomoci udržet náskok před inflací. Ačkoli mohou být růstové akcie volatilnější, jejich potenciál vysokých výnosů z nich činí atraktivní možnost pro investory ochotné tolerovat krátkodobé výkyvy výměnou za dlouhodobé zisky.
Růstová odvětví odolná vůči inflaci: Některá odvětví, jako jsou technologie a zdravotnictví, jsou díky svým jedinečným obchodním modelům a cenotvorné síle vůči inflaci méně zranitelná. Například technologické společnosti, které nabízejí základní služby nebo produkty s malou konkurencí, mohou zvyšovat ceny, aniž by přišly o zákazníky, zatímco zdravotnické společnosti těží ze stálé poptávky po lékařských produktech a službách. Tato růstová odvětví mohou z dlouhodobého hlediska nabízet odolnost vůči inflaci a vynikající výnosy.
4.6 Krátkodobé investice
V obdobích vysoké inflace mohou krátkodobé investice pomoci zmírnit negativní dopad inflace na hotovostní držby. Tyto investice mívají kvůli své krátké době trvání menší citlivost na inflaci, což investorům umožňuje reinvestovat při vyšších sazbách, jak inflace roste.
Minimalizace dopadu inflace na hotovostní držby: Krátkodobé investice, jako jsou fondy peněžního trhu, krátkodobé dluhopisy nebo termínované vklady (CD), poskytují možnost dosáhnout skromných výnosů při zachování kapitálu. Protože tyto investice rychle dospívají ke splatnosti, mohou investoři reinvestovat při vyšších úrokových sazbách, jak inflace roste, a tím se chránit před ztrátou kupní síly. Krátkodobé investice jsou navíc obvykle likvidnější než dlouhodobá aktiva, a jsou proto užitečným nástrojem pro řízení inflace v krátkodobém horizontu.
Státní pokladniční poukázky a krátkodobé dluhopisy: Státní pokladniční poukázky (T-bills) a krátkodobé dluhopisy nabízejí v inflačních obdobích stabilitu a likviditu. Na rozdíl od dlouhodobých dluhopisů, které zafixují úrokové sazby na delší dobu, lze krátkodobé dluhopisy reinvestovat při vyšších sazbách, jak inflace a úrokové sazby rostou. T-bills se zvláště považují za jednu z nejbezpečnějších investic, protože je zaručuje vláda USA a splatnost mají kratší než jeden rok, takže investoři mohou své portfolio v reakci na inflační tlaky upravovat častěji.
| Strategie | Klíčové přínosy |
|---|---|
| Diverzifikace | Snižuje volatilitu rozložením investic mezi třídy aktiv a geografické oblasti, čímž zmírňuje inflační riziko v kterékoli jedné oblasti. |
| Investice indexované inflací | Poskytují přímou ochranu před inflací prostřednictvím TIPS a anuit vázaných na inflaci, které upravují výnosy podle míry inflace. |
| Reálná aktiva | Nemovitosti, komodity a hmotná aktiva mívají tendenci s inflací zhodnocovat a nabízejí ochranu před rostoucími cenami. |
| Akcie vyplácející dividendy | Nabízejí stálý příjem, který může s inflací růst a pomáhá vyrovnat ztrátu kupní síly. |
| Růstové akcie | Potenciál vysokých výnosů a překonání trhu v inflačních obdobích, zejména v odvětvích s cenotvornou silou a inovacemi. |
| Krátkodobé investice | Minimalizují dopad inflace na hotovostní držby tím, že umožňují častou reinvestici při vyšších úrokových sazbách, jak inflace roste. |
5. Případové studie a příklady
Zkoumání historických případových studií a reálných příkladů toho, jak inflace ovlivňuje investice, může poskytnout cenné poznatky o účinných strategiích ochrany před inflací. V této části prozkoumáme historické příklady dopadu inflace na investice a analyzujeme úspěšné strategie ochrany před inflací, které byly použity v různých obdobích inflačních tlaků.
5.1 Historické příklady inflace a jejího dopadu na investice
Stagflace v USA v 70. letech 20. století
Jedno z nejpozoruhodnějších inflačních období v nedávné historii nastalo v USA v 70. letech 20. století. Kombinace vysoké inflace a stagnujícího hospodářského růstu, jev známý jako stagflace, vytvořila pro investory náročné prostředí. Míra inflace, která v roce 1980 vyskočila nad 13 %, byla poháněna několika faktory, včetně ropných šoků z let 1973 a 1979, které výrazně zvýšily ceny energií.
- Dopad na akcie: V tomto období měl akciový trh potíže přinášet reálné výnosy. Průmyslový průměr Dow Jones zažil vysokou volatilitu a po očištění o inflaci jen malý celkový růst. Mnoho akcií, zejména z odvětví závislých na diskrečních spotřebitelských výdajích, dosahovalo horších výsledků kvůli rostoucím vstupním nákladům a snížené kupní síle spotřebitelů. Energetické společnosti, zejména z odvětví ropy a plynu, si však vedly mimořádně dobře, protože přímo těžily z rostoucích cen ropy, které inflaci poháněly.
- Dopad na dluhopisy: Dluhopisy byly stagflací v 70. letech 20. století obzvlášť těžce zasaženy. Jak inflace rostla, pevné úrokové platby z dluhopisů ztrácely v reálném vyjádření hodnotu, což vedlo k prudkému poklesu cen dluhopisů. Dlouhodobé dluhopisy byly obzvlášť zranitelné, protože investoři požadovali vyšší výnosy jako kompenzaci za inflaci, což srazilo ceny dluhopisů dolů a mnoha držitelům dluhopisů přineslo záporné reálné výnosy.
- Dopad na komodity: Komodity, zejména zlato a ropa, zaznamenaly během inflace v 70. letech 20. století výrazný růst cen. Zlato se stalo oblíbeným aktivem investorů hledajících ochranu před inflací a ekonomickou nejistotou. Od roku 1970 do roku 1980 cena zlata vystoupala z asi 35 USD za unci na více než 800 USD za unci, čímž se stalo jedním z nejvýkonnějších aktiv desetiletí. Podobně se ceny ropy po ropném embargu v roce 1973 zčtyřnásobily, což prospělo investorům s pozicemi v aktivech souvisejících s energií.
Hyperinflace ve výmarském Německu (léta 1920)
Hyperinflace, kterou zažila Výmarská republika na počátku 20. let 20. století, je jedním z nejextrémnějších případů inflace v historii. Po první světové válce vytiskla německá vláda obrovské množství peněz na zaplacení válečných reparací a obnovu ekonomiky, což vedlo ke zhroucení hodnoty německé marky. Míra inflace vyletěla, přičemž na vrcholu krize se ceny zdvojnásobovaly každých pár dní.
- Dopad na měnu a úspory: Nejničivějším dopadem hyperinflace byl dopad na hodnotu samotných peněz. Úspory držené v německých markách se staly bezcennými a mnoho občanů střední třídy, kteří měli své bohatství vázané na bankovních účtech, přišlo o celoživotní úspory. Extrémní devalvace měny téměř znemožnila obyčejným Němcům nákup základního zboží a služeb.
- Dopad na reálná aktiva: Navzdory kolapsu měny se těm, kdo drželi reálná aktiva, jako jsou pozemky, budovy a komodity, v tomto období dařilo lépe. Nemovitosti si například udržely hodnotu vzhledem k rychle znehodnocované měně. Mnoha jednotlivcům a společnostem, kteří investovali do hmotných aktiv, se podařilo své bohatství zachovat, protože tato aktiva se stala faktickými uchovateli hodnoty, když už měna nebyla spolehlivá.
- Získané poučení: Hyperinflace ve Výmarské republice se často uvádí jako varovný příběh o nebezpečí nekontrolovaného tisku peněz a o důležitosti diverzifikace do reálných aktiv. Zdůrazňuje také riziko spoléhání se pouze na fiat měny v dobách extrémní ekonomické nestability.
Hyperinflace v Zimbabwe (léta 2000)
Novější příklad hyperinflace nastal v Zimbabwe na konci prvního desetiletí 21. století, kdy míra inflace dosáhla astronomických úrovní a v roce 2008 vyvrcholila na odhadovaných 79,6 miliardy procent měsíčně. Tuto hyperinflační krizi způsobila kombinace špatného vládního řízení, politické nestability a nadměrného tisku peněz.
- Dopad na investice: Podobně jako při hyperinflaci ve Výmarské republice se zimbabwská měna stala prakticky bezcennou, zničila úspory a donutila občany uchýlit se k výměnnému obchodu a k používání cizích měn, jako je americký dolar a jihoafrický rand. Investice do zimbabwských akcií nebo dluhopisů denominovaných v místní měně se staly bezcennými, což vedlo k rozsáhlému finančnímu zničení mnoha investorů.
- Dopad na reálná aktiva: I zde se těm, kdo drželi reálná aktiva, jako jsou pozemky, dobytek nebo komodity, dařilo své bohatství lépe zachovat. Zlato se v krizi stalo obzvlášť důležitým uchovatelem hodnoty, protože za něj bylo možné získat zboží a služby, i když se zimbabwský dolar už nepřijímal. Nemovitosti si také držely hodnotu vzhledem k znehodnocené měně, ačkoli likvidita na trhu s nemovitostmi byla vážně omezena.
- Získané poučení: Hyperinflace v Zimbabwe zdůraznila důležitost držení aktiv s vnitřní hodnotou, zejména v dobách extrémní ekonomické nestability. Ukázala také rizika spojená s politickým a ekonomickým špatným řízením a roli drahých kovů, jako je zlato, jako ochrany před kolapsem měny.
5.2 Reálné případové studie úspěšných strategií ochrany před inflací
„All-Weather Portfolio“ Raye Dalia
Manažer hedgeového fondu Ray Dalio vytvořil koncept „All-Weather Portfolio“, které je navrženo tak, aby si vedlo dobře v různých ekonomických podmínkách, včetně inflačního prostředí. Daliova strategie klade důraz na diverzifikaci napříč třídami aktiv, které reagují na inflaci a další ekonomické faktory různě.
- Alokace: All-Weather Portfolio obvykle zahrnuje kombinaci akcií, dluhopisů, komodit a cenných papírů chráněných před inflací. Typická alokace může být například 30 % v akciích, 40 % v dlouhodobých dluhopisech, 15 % ve střednědobých dluhopisech, 7,5 % v komoditách a 7,5 % ve zlatě. Cílem je vytvořit vyvážené portfolio, které odolá inflaci, deflaci a dalším makroekonomickým šokům.
- Výkonnost během inflace: V inflačních obdobích mívají komodity a zlato dobré výsledky, čímž vyrovnávají ztráty, které mohou vzniknout u dluhopisů. Akciová alokace poskytuje potenciál růstu, zatímco dluhopisy slouží jako ochrana před deflačními šoky. Diverzifikací napříč třídami aktiv se All-Weather Portfolio snaží minimalizovat negativní účinky inflace a přitom z dlouhodobého hlediska generovat kladné výnosy.
- Faktory úspěchu: Klíčem k úspěchu All-Weather Portfolio je důraz na vyvažování rizika napříč různými ekonomickými prostředími. Místo snahy předvídat inflaci nebo deflaci je portfolio navrženo tak, aby poskytovalo stabilní výnosy bez ohledu na ekonomické klima, a je tedy užitečnou strategií pro investory znepokojené inflací.
| Případová studie/příklad | Klíčové poznatky |
|---|---|
| Stagflace v USA v 70. letech 20. století | Energetické akcie a komodity si vedly lépe; dluhopisy trpěly kvůli rostoucí inflaci a úrokovým sazbám. |
| Hyperinflace ve výmarském Německu (léta 1920) | Reálná aktiva, například nemovitosti a komodity, zachovala bohatství; měna a úspory byly zničeny. |
| Hyperinflace v Zimbabwe (léta 2000) | Zlato a reálná aktiva si udržela hodnotu; místní měna a investice na ni vázané se staly bezcennými. |
| „All-Weather Portfolio“ Raye Dalia | Diverzifikace napříč akciemi, dluhopisy, komoditami a zlatem nabízí ochranu v různých ekonomických prostředích. |
| Penzijní fondy využívající TIPS (např. CalPERS) | Dluhopisy vázané na inflaci pomáhají zachovat kupní sílu a zajistit plnění dlouhodobých závazků během inflace. |
Závěr
Inflace je nevyhnutelnou součástí ekonomických cyklů a má hluboké důsledky pro finanční plánování a investice. Její dopad na kupní sílu peněz z ní činí zásadní hledisko pro každého, kdo chce své bohatství v čase chránit nebo zvětšovat. Investoři musí rozumět typům inflace, způsobům jejího měření a různým faktorům, které ji pohánějí, aby se mohli informovaně rozhodovat o svých portfoliích.
Tento článek prozkoumal různé způsoby, jimiž inflace ovlivňuje jednotlivé třídy aktiv, například akcie, dluhopisy, nemovitosti, hotovost, komodity, kryptoměny a devizový trh. Každá třída aktiv reaguje na inflaci jedinečně, některé nabízejí přirozenou ochranu před rostoucími cenami a jiné jsou zranitelnější. Například komodity, jako je zlato a ropa, a reálná aktiva, jako jsou nemovitosti, mívají v inflačních obdobích dobré výsledky, zatímco dluhopisy a hotovost jsou často náchylnější k erozi kupní síly.
Pokud jde o investiční strategie, diverzifikace zůstává klíčovým nástrojem pro zmírnění rizik inflace. Rozložením investic mezi různé třídy aktiv a geografické oblasti mohou investoři ochránit svá portfolia před inflačními šoky. Investice indexované inflací, například Treasury Inflation-Protected Securities (TIPS) a anuity vázané na inflaci, poskytují přímou ochranu, zatímco reálná aktiva, jako jsou nemovitosti a komodity, nabízejí další vrstvu obrany. Akcie vyplácející dividendy a růstové akcie mohou pomoci zachovat a zvětšovat bohatství v inflačních obdobích, zejména pokud mají společnosti cenotvornou sílu přenést rostoucí náklady na spotřebitele.
Historické případové studie, například stagflace v USA v 70. letech 20. století, hyperinflace ve výmarském Německu a hyperinflace v Zimbabwe, zdůrazňují významná rizika, která může inflace pro investice a ekonomiku představovat. Ukazují však také, jak určité strategie, například držení reálných aktiv nebo diverzifikace do investic odolných vůči inflaci, mohou tato rizika zmírnit. Reálné příklady, včetně All-Weather Portfolio Raye Dalia a využívání TIPS penzijními fondy, jako je CalPERS, dále dokládají účinnost dobře strukturovaných strategií ochrany před inflací.
Souhrnně lze říci, že ačkoli je inflace pro investory výzvou, není nepřekonatelná. Uplatněním diverzifikovaného, dobře propracovaného investičního přístupu, který zahrnuje aktiva chráněná před inflací a reálná aktiva, mohou investoři své bohatství zabezpečit a v inflačních obdobích dokonce nacházet příležitosti k prosperitě. Proaktivní přístup k inflaci, založený na historických poučeních a moderních finančních nástrojích, může pomoci zajistit dlouhodobé finanční zabezpečení a zachování kupní síly i tváří v tvář rostoucím cenám.
Pákové produkty mohou rychle způsobit ztrátu peněz. Pro drobné investory v Česku platí limity finanční páky při obchodování s CFD.