
1. Přehled podílových fondů
Podílové fondy se staly základním kamenem moderního investování a nabízejí jednotlivcům jednoduchý, ale účinný způsob, jak se zapojit do finančních trhů. V tomto úvodu si představíme základy podílových fondů, proč jsou oblíbenou volbou mnoha investorů a jaké výhody a rizika s nimi souvisejí.
1.1 Co jsou podílové fondy?
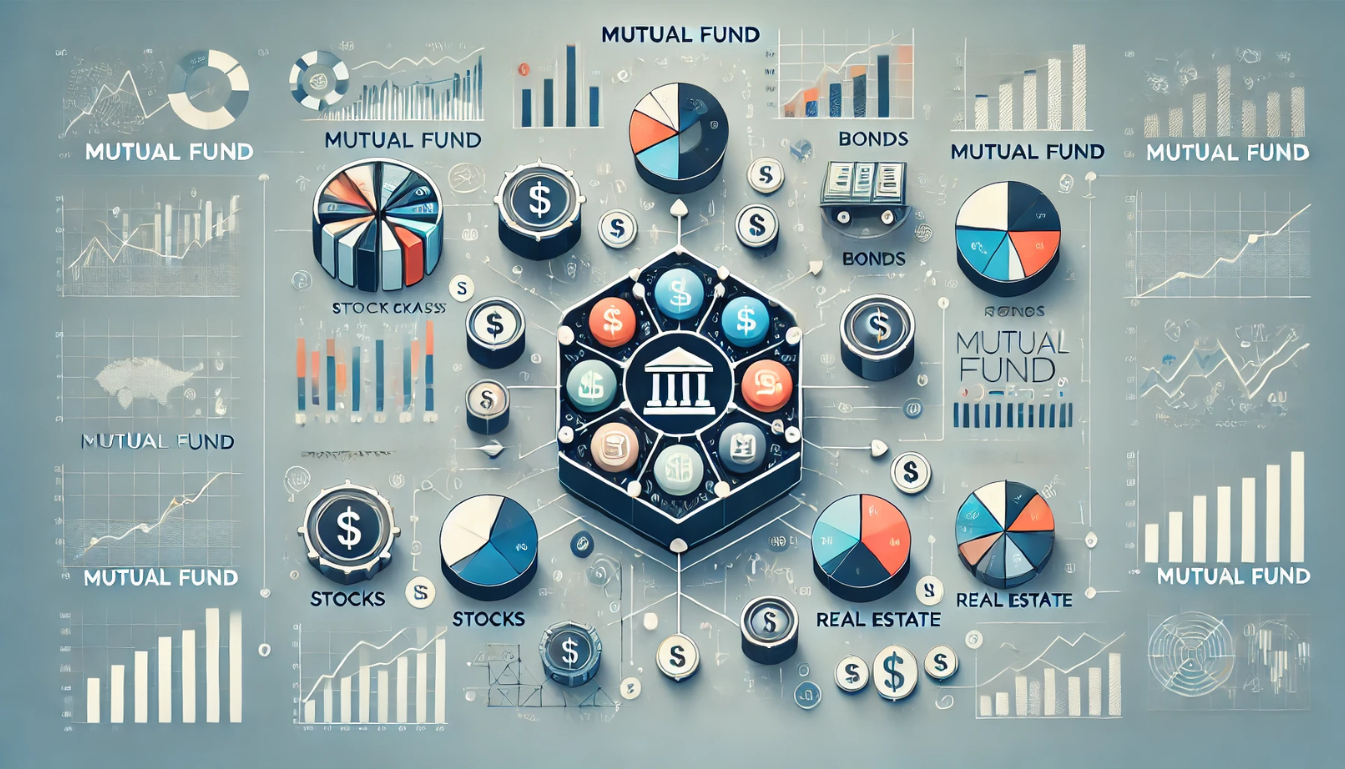
Podílový fond je investiční nástroj, který shromažďuje peníze od více investorů a nakupuje za ně diverzifikované portfolio cenných papírů, například akcií, dluhopisů a dalších aktiv. Fond spravují profesionální správci, kteří využívají své odborné znalosti při rozhodování o nákupu a prodeji aktiv v rámci portfolia. Každý investor ve fondu vlastní podíly, které představují část majetku fondu.
Hlavní předností podílových fondů je diverzifikace, která pomáhá snižovat riziko rozložením investic mezi různé typy aktiv. Protože podílový fond zahrnuje mnoho různých cenných papírů, investor není závislý pouze na výkonnosti jediného cenného papíru.
1.2 Proč investovat do podílových fondů?
Podílové fondy zjednodušují investování. Namísto výběru a správy jednotlivých akcií či dluhopisů si investor může vybrat fond, který odpovídá jeho cílům a toleranci k riziku. Profesionální správa podílových fondů znamená, že investoři nemusejí být finanční odborníci, aby mohli začít investovat.
Dalším důvodem oblíbenosti podílových fondů je přístup k řadě tříd aktiv a trhů, který poskytují. Podílové fondy mohou například individuálním investorům zpřístupnit globální trhy, rozvíjející se ekonomiky nebo úzce zaměřená odvětví, v nichž by bylo obtížné se samostatně orientovat.
Podílové fondy rovněž nabízejí flexibilitu, pokud jde o výši investice, a umožňují začít s relativně malým kapitálem. Díky této dostupnosti jsou atraktivní pro širokou škálu investorů, od začátečníků po zkušené profesionály.
1.3 Výhody investování do podílových fondů
Investování do podílových fondů přináší několik výrazných výhod, díky nimž jsou lákavé pro různé investory. Mezi tyto výhody patří:
- Profesionální správa: Investoři těží z odborných znalostí správců fondů, kteří portfolio aktivně spravují s cílem maximalizovat výnosy a minimalizovat rizika.
- Diverzifikace: Investicí do podílového fondu mohou jednotlivci dosáhnout diverzifikace napříč různými aktivy, odvětvími či zeměmi, což pomáhá rozložit riziko.
- Likvidita: Většina podílových fondů nabízí denní likviditu, což znamená, že investoři mohou své podíly nakupovat či prodávat na konci každého obchodního dne.
- Dostupnost: Podílové fondy umožňují investorům sdružit prostředky, a získat tak přístup k široké škále investic, které by jinak vyžadovaly velké částky kapitálu.
- Pohodlí: Podílové fondy nabízejí přístup bez nutnosti aktivního zapojení, protože o investiční rozhodnutí, sledování a rebalancování se stará správce fondu.
1.4 Rizika spojená s investováním do podílových fondů
Navzdory svým výhodám s sebou podílové fondy nesou rizika, která musí investoři zvážit. Jedním z hlavních je tržní riziko, kdy hodnota fondu může kolísat podle výkonnosti podkladových aktiv. To je zvláště důležité u akciových fondů, které jsou citlivé na volatilitu trhu.
Další obavou je úvěrové riziko, které se týká dluhopisových nebo dluhových fondů. Pokud emitent dluhopisu nesplní své platby, může to negativně ovlivnit hodnotu podílového fondu. Faktorem je také úrokové riziko, zejména u fondů investujících do dluhopisů, protože změny úrokových sazeb mohou ovlivnit ceny dluhopisů.
Podílové fondy mohou navíc čelit riziku likvidity, kdy fond nemusí být schopen prodat svá aktiva dostatečně rychle, aby uspokojil žádosti o odkup, zejména v době neklidu na trzích. Měnové riziko může rovněž dopadnout na fondy s expozicí vůči zahraničním aktivům, kde mohou výnosy ovlivnit výkyvy směnných kurzů.
| Oblast | Popis |
|---|---|
| Co jsou podílové fondy? | Investiční nástroj sdružující peníze mnoha investorů za účelem investice do diverzifikovaného portfolia aktiv. |
| Proč investovat? | Jednoduchost, profesionální správa, přístup k různorodým trhům a dostupnost. |
| Výhody | Profesionální správa, diverzifikace, likvidita, dostupnost a pohodlí. |
| Rizika | Tržní riziko, úvěrové riziko, úrokové riziko, riziko likvidity a měnové riziko. |
2. Typy podílových fondů
Podílové fondy existují v širokém spektru a každý je uzpůsoben jiným investičním cílům a preferencím týkajícím se rizika. Fondy se člení podle druhů cenných papírů, do nichž investují, podle investiční strategie a podle úrovně rizika, které nesou. Znalost typů podílových fondů je pro investory, kteří chtějí své investice sladit s finančními cíli, nezbytná.
2.1 Akciové fondy
Akciové fondy, označované také jako fondy akcií, investují především do akcií společností. Tyto fondy obecně vyhovují investorům, kteří hledají vyšší výnosy a jsou ochotni podstoupit s tím spojené riziko tržní volatility. Výkonnost akciového fondu je vázána na výkonnost akciového trhu a jednotlivých akcií v portfoliu fondu. Existuje několik podkategorií akciových fondů, z nichž každá se zaměřuje na jiné aspekty akciového trhu.
2.1.1 Růstové fondy
Růstové fondy se zaměřují na společnosti, u nichž se očekává růst nadprůměrným tempem ve srovnání s širším trhem. Tyto společnosti mohou své zisky reinvestovat do podnikání a financovat tak expanzi, namísto aby vyplácely dividendy. Růstové fondy usilují o kapitálové zhodnocení a kvůli povaze společností, do nichž investují, bývají spojeny s vyšší volatilitou. Investoři, kteří si vyberou růstové fondy, jsou obecně ochotni podstoupit vyšší riziko výměnou za potenciál značných kapitálových zisků.
2.1.2 Hodnotové fondy
Hodnotové fondy volí jiný přístup a zaměřují se na společnosti, které jsou na trhu podhodnoceny. Často jde o zavedené společnosti se solidními fundamenty, jejichž cena může být dočasně nízká vlivem tržních podmínek. Hodnotoví investoři věří, že trh nakonec skutečnou hodnotu těchto společností rozpozná, což povede k růstu cen. Hodnotové fondy obvykle nabízejí větší stabilitu než růstové fondy, a jsou proto atraktivní pro investory hledající stálé výnosy při mírném riziku.
2.1.3 Sektorové fondy
Sektorové fondy soustřeďují své investice do konkrétního odvětví nebo sektoru ekonomiky, například technologií, zdravotnictví či energetiky. Tyto fondy umožňují investorům cílit na sektory, o nichž věří, že předčí širší trh. Protože však sektorové fondy nejsou diverzifikovány napříč různými odvětvími, bývají rizikovější. Pokud zvolený sektor zažije pokles, může výkonnost fondu výrazně utrpět. Investoři, které sektorové fondy zajímají, mají obvykle silné přesvědčení o růstových vyhlídkách určitého odvětví.
2.1.4 Tematické fondy
Tematické fondy investují do společností na základě širších dlouhodobých trendů či témat, jako je udržitelnost životního prostředí, technologické inovace nebo demografické změny. Tyto fondy jsou navrženy tak, aby zachytily příležitosti plynoucí z konkrétních globálních či společenských změn. Tematické investování se často zaměřuje na oblasti jako čistá energie, umělá inteligence nebo inovace ve zdravotnictví. Tematické fondy mohou nabídnout značný růstový potenciál, ale nesou i zvýšená rizika, protože silně závisejí na úspěchu konkrétního tématu.
2.1.5 Mezinárodní fondy
Mezinárodní fondy investují do společností sídlících mimo domovskou zemi investora. Tyto fondy poskytují expozici vůči globálním trhům, což může pomoci diverzifikovat portfolio investora. Mezinárodní investování umožňuje jednotlivcům využít příležitostí v různých ekonomických regionech, které mohou zažívat vyšší tempo růstu než jejich domácí trh. Mezinárodní fondy však přinášejí také rizika spojená s kolísáním měn, politickou nestabilitou a ekonomickými rozdíly mezi zeměmi.
2.1.6 Fondy rozvíjejících se trhů
Fondy rozvíjejících se trhů jsou typem mezinárodního fondu zaměřeného na rozvíjející se ekonomiky, například Brazílii, Indii nebo Čínu. Tyto ekonomiky se vyznačují rychlým růstovým potenciálem, ale také vyššími riziky, včetně politické nestability, nižších regulatorních standardů a volatility trhu. Fondy rozvíjejících se trhů mohou nabídnout vysoké výnosy, ale obvykle jsou vhodné pro investory s vyšší tolerancí k riziku a dlouhým investičním horizontem.
2.2 Dluhové fondy
Dluhové fondy investují především do cenných papírů s pevným výnosem, jako jsou dluhopisy a nástroje peněžního trhu. Tyto fondy jsou obecně méně volatilní než akciové fondy a hodí se spíše pro konzervativní investory, kteří hledají pravidelný příjem a nižší riziko. Dluhové fondy se člení podle typů dluhových nástrojů, které drží.
2.2.1 Fondy peněžního trhu
Fondy peněžního trhu investují do vysoce likvidních krátkodobých nástrojů, jako jsou státní pokladniční poukázky, depozitní certifikáty a komerční papíry. Cílem těchto fondů je poskytovat bezpečnost a likviditu s nižším výnosovým profilem ve srovnání s jinými typy fondů. Často se využívají jako místo pro uložení hotovosti nebo jako relativně bezpečná investice v dobách tržní nejistoty. Investoři, kteří upřednostňují zachování kapitálu před vysokými výnosy, často volí fondy peněžního trhu.
2.2.2 Dluhopisové fondy
Dluhopisové fondy investují do různých dluhopisů vydávaných vládami, korporacemi nebo municipalitami. Tyto fondy mají poskytovat pravidelný příjem prostřednictvím úrokových plateb z dluhopisů. Riziko dluhopisových fondů se může lišit podle typů dluhopisů, které drží. Státní dluhopisy jsou například obecně považovány za bezpečnější, zatímco podnikové dluhopisy mohou nabízet vyšší výnosy, ale nesou větší úvěrové riziko. Dluhopisové fondy jsou často preferovanou volbou investorů, kteří hledají stálý příjem s nižším rizikem než u akciových fondů.
2.2.3 Příjmové fondy
Příjmové fondy jsou specifickým typem dluhopisových fondů, který se zaměřuje na vytváření pravidelného toku příjmů pro investory, často prostřednictvím úrokových plateb. Tyto fondy obvykle investují do vysoce výnosných dluhopisů a dalších cenných papírů generujících příjem. Příjmové fondy sice mohou poskytovat stabilní výnosy, ale mohou s sebou nést i vyšší riziko, pokud investují do dluhopisů s nižším úvěrovým ratingem. K příjmovým fondům se často obracejí investoři hledající stálý příjem, zejména důchodci nebo ti, kdo chtějí pasivní příjem.
| Typ podílového fondu | Popis |
|---|---|
| Akciové fondy | Investují především do akcií a nabízejí vyšší výnosy při zvýšeném riziku kvůli tržní volatilitě. |
| Růstové fondy | Zaměřují se na společnosti, u nichž se očekává rychlý růst, a usilují o kapitálové zhodnocení při vyšší volatilitě. |
| Hodnotové fondy | Investují do podhodnocených společností a nabízejí stabilitu při mírném riziku a stálých výnosech. |
| Sektorové fondy | Cílí na konkrétní odvětví a nesou vyšší riziko kvůli nedostatečné diverzifikaci. |
| Tematické fondy | Investují podle dlouhodobých globálních či společenských trendů a nabízejí růstový potenciál s dodatečným rizikem. |
| Mezinárodní fondy | Zaměřují se na společnosti mimo domovskou zemi investora a poskytují diverzifikaci a globální expozici. |
| Fondy rozvíjejících se trhů | Investují do rozvíjejících se ekonomik a nabízejí vysoký růstový potenciál se zvýšeným rizikem. |
| Dluhové fondy | Investují především do cenných papírů s pevným výnosem a nabízejí nižší riziko a pravidelný příjem. |
| Fondy peněžního trhu | Investují do krátkodobých, vysoce likvidních nástrojů a upřednostňují bezpečnost a likviditu. |
| Dluhopisové fondy | Zaměřují se na dluhopisy a nabízejí stálý příjem s různou mírou rizika. |
| Příjmové fondy | Navrženy tak, aby vytvářely pravidelný příjem, často prostřednictvím vysoce výnosných dluhopisů. |
3. Jak vybrat podílový fond
Výběr správného podílového fondu vyžaduje pečlivé zvážení několika faktorů, které odpovídají vašim finančním cílům, toleranci k riziku a investiční strategii. Podílové fondy sice nabízejí řadu možností, ale výběr nejvhodnějšího z nich předpokládá porozumění klíčovým prvkům, které ovlivňují výkonnost a rizikový profil fondu. V této části se podíváme na faktory, které byste měli při výběru podílového fondu posoudit.
3.1 Investiční cíle a tolerance k riziku
Než si vyberete podílový fond, je nezbytné stanovit si investiční cíle a posoudit svou toleranci k riziku. Investoři mají často různé cíle, například kapitálové zhodnocení, generování příjmu nebo zachování majetku. Pokud je například vaším cílem dlouhodobý růst, může být vhodný akciový fond zaměřený na kapitálové zhodnocení. Pokud naopak hledáte pravidelný příjem s nižším rizikem, může se lépe hodit dluhopisový nebo příjmový fond.
Tolerance k riziku hraje v tomto rozhodnutí zásadní roli. Někteří investoři se s volatilitou trhu cítí dobře a jsou ochotni přijmout krátkodobé ztráty kvůli možnosti vyšších výnosů, zatímco jiní dávají přednost stabilitě a více se soustředí na zachování kapitálu. Akciové fondy obvykle zahrnují vyšší riziko a volatilitu ve srovnání s dluhovými fondy, které nabízejí větší stabilitu. Určit svou ochotu riskovat a přiřadit k ní vhodný fond je prvním krokem k úspěšné investiční strategii.
3.2 Výkonnost fondu
Hodnocení minulé výkonnosti podílového fondu je důležitým faktorem při rozhodování, i když by nemělo být jediným kritériem. Údaje o výkonnosti ukazují, jak dobře se fondu dařilo plnit své cíle v čase. V ideálním případě byste měli výkonnost fondu zkoumat v různých časových horizontech, krátkém, středním i dlouhém, abyste posoudili její konzistenci.
Minulá výkonnost sice může poskytnout cenné poznatky, ale je důležité pamatovat, že nezaručuje budoucí výsledky. Trhy kolísají a výkonnost fondu se může měnit podle tržních podmínek. Při hodnocení výkonnosti je proto užitečné porovnávat výnosy fondu s relevantními srovnávacími ukazateli a podobnými fondy, abyste viděli, jak si vedl ve srovnání s ostatními ve stejné kategorii.
3.3 Náklady fondu
Dalším zásadním faktorem, který je třeba zvážit, jsou náklady na investování do podílového fondu. Náklady fondu přímo ovlivňují vaše výnosy, protože se odečítají z majetku fondu. Podílové fondy účtují několik druhů poplatků, včetně poplatků za správu, administrativních nákladů a v některých případech i prodejních poplatků. Tyto náklady jsou často shrnuty v celkové nákladovosti fondu (expense ratio), která se uvádí jako procento spravovaného majetku fondu.
Nižší celková nákladovost znamená, že větší část výnosů fondu připadne investorům, zatímco vyšší nákladovost může vaše zisky ukrajovat. Při porovnávání fondů je nezbytné sledovat celkovou nákladovost a zvážit, zda výkonnost fondu jeho náklady ospravedlňuje. Aktivně spravované fondy mívají vyšší nákladovost kvůli zapojení profesionálních správců, zatímco indexové a pasivně spravované fondy mají obecně nižší náklady.
3.4 Správce fondu
Odbornost a historie správce fondu mohou mít významný vliv na výkonnost fondu. Zkušený správce s hlubokým porozuměním trhům a strategii fondu může činit rozhodnutí, která optimalizují výnosy a zároveň řídí riziko. Při výběru podílového fondu je důležité zjistit si zázemí, zkušenosti a dobu působení správce ve fondu.
Fond, který má stejného správce po několik let, nabízí větší kontinuitu a lepší přehled o tom, jak je spravován. Naopak časté změny ve vedení mohou naznačovat nestabilitu, která by mohla ovlivnit budoucí výkonnost fondu. Někteří investoři navíc dávají přednost fondům s týmovým přístupem ke správě, protože ten může zajistit stabilitu a snížit závislost na rozhodnutích jediného člověka.
3.5 Velikost fondu
Velikost podílového fondu, často měřená spravovaným majetkem (AUM), může rovněž ovlivnit jeho výkonnost a rizikový profil. Velké fondy mají k dispozici více aktiv, což jim umožňuje rozložit investice do širší škály cenných papírů. To může nabídnout lepší diverzifikaci a potenciálně nižší riziko. Velké fondy však mohou mít také potíže s udržením vysokých výnosů, zejména pokud musejí investovat do větších objemů cenných papírů, což může ovlivnit likviditu.
Menší fondy naproti tomu mohou mít větší flexibilitu při výběru investic a mohou pružně reagovat na tržní příležitosti. Mohou však nést také vyšší riziko kvůli menší diverzifikaci. Při hodnocení velikosti fondu je důležité zvážit svou investiční strategii a to, jak velikost fondu odpovídá vašim cílům.
3.6 Diverzifikace
Diverzifikace je jednou z hlavních předností podílových fondů, protože pomáhá snižovat riziko rozložením investic mezi různé třídy aktiv, sektory či regiony. Při výběru fondu je nezbytné posoudit, jak dobře fond své držby diverzifikuje. Dobře diverzifikovaný fond obvykle investuje do různorodých cenných papírů, a zajišťuje tak, že jeho výkonnost není příliš závislá na úspěchu jediného aktiva či sektoru.
Některé fondy se mohou zaměřovat na úzké spektrum investic, například sektorové či tematické fondy, což může kvůli nedostatku diverzifikace zvyšovat riziko. Široce diverzifikované fondy, například indexové, naproti tomu investují do široké škály cenných papírů a nabízejí nižší riziko, ale potenciálně i nižší výnosy. Podle své tolerance k riziku a investičních cílů byste měli zvolit fond, který nabízí odpovídající úroveň diverzifikace.
3.7 Minulá výkonnost vs. budoucí očekávání
Minulá výkonnost je sice důležitá, ale stejně zásadní je zvážit budoucí potenciál podílového fondu. Budoucí výkonnost mohou ovlivnit faktory jako ekonomické prostředí, tržní trendy a strategie fondu. Fond, který si vedl dobře na rostoucím trhu, může například v období poklesu mít potíže. Investoři by měli zvážit, zda podmínky, které vedly k minulému úspěchu fondu, pravděpodobně přetrvají a jak je fond připraven na budoucí růst.
Budoucí očekávání zahrnují také analýzu investiční filozofie fondu, sektorů či regionů, na které se zaměřuje, a celkového tržního výhledu. Investoři by měli zvážit, zda strategie fondu odpovídá jejich očekávání do budoucna a zda může i při měnících se tržních podmínkách dál přinášet výnosy.
| Faktor | Popis |
|---|---|
| Investiční cíle a tolerance k riziku | Sladěte své finanční cíle a toleranci k riziku s vhodným typem podílového fondu. |
| Výkonnost fondu | Analyzujte minulou výkonnost, ale pro souvislosti ji také porovnejte se srovnávacími ukazateli a podobnými fondy. |
| Náklady fondu | Zvažte dopad celkové nákladovosti fondu na vaše výnosy a posuďte, zda je opodstatněná. |
| Správce fondu | Zjistěte si zkušenosti a historii správce fondu, abyste posoudili jeho schopnost fond řídit. |
| Velikost fondu | Vyhodnoťte výhody a rizika spojená s velikostí majetku spravovaného fondem. |
| Diverzifikace | Ujistěte se, že fond poskytuje dostatečnou diverzifikaci k řízení rizika napříč různými aktivy či sektory. |
| Minulá výkonnost vs. budoucí očekávání | Zvažte budoucí potenciál fondu na základě analýzy tržních podmínek a strategie fondu. |
4. Strategie investování do podílových fondů
Investování do podílových fondů vyžaduje promyšlenou strategii, která vám umožní dosáhnout finančních cílů a zároveň účinně řídit riziko. Investoři mohou při rozhodování o tom, jak a kdy do podílových fondů investovat, zvolit několik přístupů. Tyto strategie vyhovují různé ochotě riskovat, časovým horizontům a finančním cílům. V této části se podíváme na běžné strategie, které mohou investoři využít k optimalizaci svých investic do podílových fondů.
4.1 Průměrování nákladů (dollar-cost averaging)
Průměrování nákladů (DCA) je strategie, při níž investor pravidelně investuje do podílového fondu pevnou částku bez ohledu na aktuální cenu fondu. Myšlenkou tohoto přístupu je snížit dopad tržní volatility rozložením investice v čase. Když je cena podílového fondu vysoká, za pevnou částku se koupí méně podílů, když je cena nízká, za stejnou částku se koupí podílů více. Tato metoda zajišťuje, že se investor nesnaží načasovat trh, což je obtížné dělat soustavně.
Hlavní předností průměrování nákladů je, že pomáhá investorům vyhnout se emočním rozhodnutím, která často vedou k nákupům na tržních maximech a prodejům v době poklesů. Díky dodržování pravidelného investičního plánu investoři postupně nashromáždí více podílů a mohou snížit celkové náklady na podíl. Tato strategie je zvláště vhodná pro dlouhodobé investory, kteří chtějí své portfolio budovat průběžně a bez ohledu na krátkodobé výkyvy trhu.
4.2 Systematický investiční plán (SIP)
Systematický investiční plán (SIP) je oblíbená strategie, zejména na trzích, jako je Indie, kde mohou investoři pravidelně a automaticky vkládat do podílového fondu pevnou částku. Je podobný průměrování nákladů, ale je strukturovanější díky předem stanoveným intervalům, měsíčním, čtvrtletním nebo ročním, což usnadňuje disciplinované investování. SIP preferují investoři, kteří chtějí přistupovat k investování bez aktivního zapojení a zároveň zajistit, že do svých investic průběžně přispívají.
SIP umožňují investorům těžit z tržní volatility, protože pravidelný plán zajišťuje, že se při nízkých cenách nakupuje více jednotek a při vysokých cenách méně. To může pomoci snížit celkové náklady investice v čase. Automatická povaha SIP také pomáhá investorům zůstat věrni svým investičním cílům, protože odpadá nutnost neustálého sledování a rozhodování.
4.3 Jednorázová investice
Jednorázová investice spočívá v tom, že se do podílového fondu vloží velká částka kapitálu najednou, namísto jejího rozložení v čase. Tato strategie se často využívá, když investor získá nečekaný příjem, například bonus, dědictví nebo výnos z prodeje majetku, a chce celou částku investovat okamžitě. Jednorázová investice může přinést značné výnosy, pokud se trhu daří, ale také vystavuje investora většímu riziku, pokud trh krátce po investici klesne.
Výhodou jednorázové investice je, že celá částka může začít dříve zhodnocovat složeným úročením, což může v čase vést k vyšším výnosům. Rizikem však je, že pokles trhu krátce po investici by mohl vést k významným ztrátám. Tato strategie se nejlépe hodí pro investory s vyšší tolerancí k riziku, kteří věří v dlouhodobý růstový potenciál trhu.
4.4 Rebalancování
Rebalancování je strategie používaná k udržení požadované alokace aktiv v portfoliu podílových fondů. V průběhu času se výkonnost různých aktiv v portfoliu může lišit, což způsobí, že se alokace portfolia vzdálí od původního cíle. Pokud například akcie překonají dluhopisy, portfolio, které původně tvořilo 60 % akcií a 40 % dluhopisů, se může posunout na 70 % akcií a 30 % dluhopisů, čímž se zvýší celkové riziko.
Při rebalancování investoři prodávají část aktiv s nadprůměrnou výkonností a dokupují více těch, která zaostávají, aby portfolio vrátili k zamýšlené alokaci. Rebalancování pomáhá řídit riziko tím, že zajišťuje, aby portfolio zůstalo v souladu s tolerancí investora k riziku a jeho finančními cíli. Podporuje také disciplinovaný přístup k investování, protože zahrnuje nákup za nízké a prodej za vysoké ceny, což může z dlouhodobého hlediska zlepšit výnosy.
4.5 Daňově efektivní investování
Daňově efektivní investování je strategie zaměřená na minimalizaci daňového dopadu investic do podílových fondů. Různé typy fondů a investičních strategií mají různé daňové důsledky, proto by investoři měli zvážit, jak daně ovlivní jejich výnosy. Dlouhodobé kapitálové zisky jsou například často zdaňovány nižší sazbou než krátkodobé zisky, takže je výhodné držet investice do podílových fondů delší dobu.
Investoři si mohou také vybrat daňově efektivní fondy, které se snaží minimalizovat zdanitelné výplaty snížením obrátkovosti portfolia. Indexové fondy a fondy obchodované na burze (ETF), které mívají nižší obrátkovost, jsou často daňově efektivnější než aktivně spravované fondy. Kromě toho lze k ochraně investic do podílových fondů před zdaněním využít daňově zvýhodněné účty, například penzijní účty nebo spořicí účty osvobozené od daně. Začleněním daňové efektivity do investiční strategie mohou investoři potenciálně zlepšit své výnosy po zdanění.
| Strategie | Popis |
|---|---|
| Průměrování nákladů (DCA) | Spočívá v investování pevné částky v pravidelných intervalech za účelem snížení dopadu tržní volatility. |
| Systematický investiční plán (SIP) | Strukturovaná forma DCA, která umožňuje automatické, pravidelné investice do podílového fondu. |
| Jednorázová investice | Spočívá v investování velké částky kapitálu najednou, s potenciálem vyšších výnosů či ztrát. |
| Rebalancování | Upravuje alokaci aktiv v portfoliu tak, aby byla zachována požadovaná úroveň rizika a výnosu. |
| Daňově efektivní investování | Zaměřuje se na minimalizaci daní dlouhodobým držením investic nebo výběrem daňově efektivních fondů. |
5. Rizika spojená s investováním do podílových fondů
Podílové fondy sice nabízejí několik výhod, ale nesou také inherentní rizika, jichž si musejí být investoři před rozhodnutím o investici vědomi. Tato rizika mohou ovlivnit hodnotu vaší investice podle tržních podmínek a konkrétního typu podílového fondu. Porozumění těmto rizikům je zásadní pro řízení portfolia a jeho sladění s vaší tolerancí k riziku. V této části se podíváme na různá rizika spojená s investováním do podílových fondů.
5.1 Tržní riziko
Tržní riziko, známé také jako systematické riziko, označuje možnost, že celý trh nebo jeho část zažije pokles, který ovlivní hodnotu podílového fondu. Toto riziko je zvláště významné u akciových fondů, na které silně působí výkyvy akciového trhu. Tržní riziko vzniká z ekonomických faktorů, politických událostí a změn úrokových sazeb, které všechny mohou ovlivnit širší finanční trhy.
Například během recese nebo hospodářského poklesu ceny akcií obvykle klesají, což vede k poklesu hodnoty akciových podílových fondů. Trendy na celém trhu mohou ovlivnit i fondy, které jsou dobře diverzifikovány napříč sektory či regiony. Investoři sice mohou tržní riziko diverzifikací zmírnit, nelze je však zcela odstranit. Ti, kdo investují do podílových fondů, by proto měli být připraveni na možnost poklesu trhu.
5.2 Úvěrové riziko
Úvěrové riziko se týká především dluhových fondů, které investují do dluhopisů a dalších cenných papírů s pevným výnosem. Toto riziko vzniká, když emitent dluhopisu není schopen dostát svým finančním závazkům, například platit úroky nebo splatit jistinu. Pokud emitent dluhopisu selže, může to negativně ovlivnit hodnotu podílového fondu, protože fond nemusí od dluhopisu obdržet očekávaný příjem.
Úvěrové riziko je zvláště významné u fondů investujících do dluhopisů s nižším ratingem nebo vysokým výnosem, které nabízejí vyšší výnosy, ale s větší pravděpodobností selhání. Státní dluhopisy nebo dluhopisy vydané vysoce hodnocenými korporacemi mívají nižší úvěrové riziko, zatímco dluhopisy společností s horší finanční kondicí nebo z rozvíjejících se trhů mohou nést vyšší úvěrové riziko. Investoři hledající stabilitu mohou volit fondy s nižším úvěrovým rizikem, zatímco ti, kdo chtějí vyšší výnosy, mohou na sebe vzít více úvěrového rizika investicí do vysoce výnosných dluhopisů.
5.3 Úrokové riziko
Úrokové riziko se týká dluhových i akciových fondů, i když je výraznější u dluhopisových či fondů s pevným výnosem. Toto riziko vzniká z kolísání úrokových sazeb, které může přímo ovlivnit hodnotu dluhopisů. Když úrokové sazby rostou, ceny dluhopisů obvykle klesají, protože pevné úrokové platby stávajících dluhopisů se stávají méně atraktivními ve srovnání s novějšími dluhopisy nabízejícími vyšší sazby. V důsledku toho může čistá hodnota aktiv (NAV) dluhopisových fondů v prostředí rostoucích úrokových sazeb klesat.
A naopak, když úrokové sazby klesají, ceny dluhopisů mívají tendenci růst, což dluhopisovým fondům prospívá. Změny úrokových sazeb mohou ovlivnit i akciové fondy, zejména v odvětvích jako nemovitosti a veřejné služby, která jsou citlivá na náklady na půjčky. Investoři musejí při investování do podílových fondů, zejména těch s významnou expozicí vůči dluhopisům, brát v úvahu trendy úrokových sazeb, protože pohyby sazeb mohou ovlivnit jak příjem, tak kapitálové zhodnocení.
5.4 Riziko likvidity
Riziko likvidity označuje možnost, že podílový fond nebude schopen prodat svá aktiva dostatečně rychle, aby uspokojil žádosti investorů o odkup. K tomuto riziku je pravděpodobnější, že dojde v obdobích tržního stresu, kdy hodnota aktiv držených fondem může klesat a je obtížné najít kupce. Pokud fond čelí značnému objemu odkupů, ale není schopen prodat svá aktiva, může být nucen je prodat se ztrátou, což může negativně ovlivnit všechny investory ve fondu.
Riziko likvidity je zvláště významné u fondů investujících do nelikvidních aktiv, například akcií malých společností, vysoce výnosných dluhopisů nebo nemovitostí. Pro tato aktiva nemusí existovat velký okruh kupců, takže je v době tržní volatility obtížnější je prodat. Investoři by si měli být vědomi profilu likvidity podílových fondů, do nichž investují, a zvážit, jak by mohla být podkladová aktiva fondu ovlivněna během poklesů trhu.
5.5 Měnové riziko
Měnové riziko, známé také jako riziko směnného kurzu, se týká podílových fondů, které investují do zahraničních aktiv nebo na mezinárodní trhy. Toto riziko vzniká, když hodnota cizích měn kolísá vzhledem k domácí měně investora. Pokud cizí měna vůči domácí měně oslabí, mohou se výnosy z mezinárodních investic snížit, i když hodnota podkladových aktiv roste.
Například investor ve Spojených státech, který investuje do evropského podílového fondu, může zaznamenat pokles svých výnosů, pokud euro oslabí vůči americkému dolaru, přestože se evropským trhům daří. Měnové riziko je zvláště významné u fondů, které silně investují do rozvíjejících se trhů, kde bývají měnové výkyvy výraznější. Investoři mohou měnové riziko zmírnit diverzifikací napříč různými měnami nebo výběrem fondů, které zajišťují svou expozici vůči cizím měnám.
| Typ rizika | Popis |
|---|---|
| Tržní riziko | Možnost poklesu celého trhu, který ovlivní hodnotu podílových fondů, zejména akciových. |
| Úvěrové riziko | Riziko, že emitenti dluhopisů nesplní platby, což ovlivní hodnotu dluhových či dluhopisových fondů. |
| Úrokové riziko | Dopad kolísajících úrokových sazeb na hodnotu dluhopisů, který ovlivňuje NAV dluhopisových fondů. |
| Riziko likvidity | Riziko, že podílový fond nebude schopen prodat svá aktiva dostatečně rychle, aby uspokojil odkupy. |
| Měnové riziko | Riziko, že výkyvy cizích měn ovlivní výnosy z mezinárodních investic. |
6. Poplatky a náklady podílových fondů
Při investování do podílových fondů je důležité rozumět poplatkům a nákladům, které mohou ovlivnit vaše výnosy. Podílové fondy sice nabízejí profesionální správu a diverzifikaci, ale tyto služby něco stojí. Různé poplatky spojené s podílovými fondy mohou snížit vaše celkové investiční výnosy, proto je při výběru fondu zásadní zohlednit dopad těchto nákladů. V této části se podíváme na různé druhy poplatků a nákladů, s nimiž se mohou investoři při investování do podílových fondů setkat.
6.1 Celková nákladovost (expense ratio)
Celková nákladovost je jedním z nejvýznamnějších poplatků spojených s podílovými fondy. Představuje roční náklady na správu fondu vyjádřené jako procento celkového spravovaného majetku (AUM) fondu. Celková nákladovost pokrývá administrativní náklady, odměnu správce fondu a další provozní výdaje. Pokud má například podílový fond celkovou nákladovost 1 %, znamená to, že 1 % majetku fondu se použije na pokrytí jeho ročních provozních nákladů.
Celková nákladovost přímo ovlivňuje vaše výnosy. Vyšší nákladovost snižuje částku, která zůstává ve fondu investována, což může výnosy v čase rozežrat. Aktivně spravované fondy mívají vyšší nákladovost kvůli nákladům spojeným s častým obchodováním a analýzami, zatímco pasivně spravované fondy, například indexové, mívají nižší nákladovost, protože sledují srovnávací index s minimálním zásahem. Při výběru podílového fondu je nezbytné poměřit jeho celkovou nákladovost s historickou výkonností a rozhodnout, zda jsou náklady opodstatněné.
6.2 Vstupní a výstupní poplatky (load fees)
Vstupní a výstupní poplatky (load fees) jsou prodejní poplatky, které investoři platí při nákupu nebo prodeji podílů podílového fondu. Existují dva hlavní typy: vstupní poplatek (front-end load) a výstupní poplatek (back-end load). Vstupní poplatek se účtuje při první investici do fondu, zatímco výstupní poplatek, známý také jako odložený prodejní poplatek, se uplatňuje při prodeji vašich podílů. Tyto poplatky se obvykle používají k odměně brokerů a finančních poradců, kteří podílový fond investorům prodávají.
Vstupní poplatek ve výši 5 % například znamená, že pokud investujete $1,000, do podílového fondu se skutečně investuje pouze $950 a zbývajících $50 jde na poplatek. Podobně se mohou výstupní poplatky v čase snižovat a často po stanovené době zcela zmizí. Některé podílové fondy jsou fondy bez poplatků (no-load), což znamená, že neúčtují žádné prodejní provize, a jsou proto nákladově výhodnější volbou pro investory, kteří se chtějí těmto poplatkům vyhnout.
6.3 Výstupní poplatek (exit load)
Výstupní poplatek (exit load) je poplatek účtovaný, když investor odkoupí své podíly v podílovém fondu před stanovenou dobou držení, a bývá navržen tak, aby odrazoval od krátkodobého obchodování. Výstupní poplatek se obvykle vyjadřuje jako procento z odkupované částky a snižuje se s tím, jak dlouho investici držíte. Podílový fond může například uplatnit výstupní poplatek 1 %, pokud jsou podíly odkoupeny do jednoho roku od nákupu, ale po uplynutí jednoho roku se výstupní poplatek účtovat nemusí.
Výstupní poplatky mají chránit dlouhodobé investory tím, že odrazují od častého obchodování, které může vést k vyšším transakčním nákladům fondu. Pokud zvažujete odkup svých podílů v podílovém fondu, je důležité znát případné výstupní poplatky, abyste se vyhnuli zbytečným nákladům.
6.4 Ostatní poplatky
Kromě celkové nákladovosti a vstupních či výstupních poplatků mohou podílové fondy účtovat i další poplatky, například poplatky za vedení účtu, obchodní poplatky nebo poplatky 12b-1. Poplatek 12b-1 je například distribuční poplatek, který pokrývá náklady na marketing a distribuci fondu novým investorům. Tento poplatek bývá často zahrnut v celkové nákladovosti a může se pohybovat od 0,25 % do 1 % majetku fondu.
Některé fondy mohou účtovat i poplatky za specifické služby, například za bankovní převody, za uzavření účtu nebo za papírové výpisy. Je nezbytné prostudovat prospekt fondu, abyste porozuměli všem možným poplatkům, protože se mohou od fondu k fondu výrazně lišit. Znalost těchto poplatků pomáhá investorům vyhnout se překvapením a lépe odhadnout čisté výnosy ze svých investic do podílových fondů.
| Typ poplatku | Popis |
|---|---|
| Celková nákladovost | Roční náklady na správu fondu vyjádřené jako procento majetku fondu. |
| Vstupní a výstupní poplatky | Prodejní poplatky účtované při nákupu (vstupní poplatek) nebo prodeji (výstupní poplatek) podílů podílového fondu. |
| Výstupní poplatek (exit load) | Poplatek účtovaný při odkupu podílů podílového fondu před stanovenou dobou držení. |
| Ostatní poplatky | Zahrnují poplatky jako 12b-1, poplatky za vedení účtu nebo poplatky související se službami. |
7. Zdanění podílových fondů
Zdanění hraje významnou roli při určování čistých výnosů z investic do podílových fondů. Různé typy podílových fondů se zdaňují různými způsoby a investoři si musejí být vědomi daňových dopadů svých investic, aby maximalizovali výnosy po zdanění. Porozumění tomu, jak se zdaňují kapitálové zisky, dividendy a výplaty, je zásadní pro efektivní daňové plánování při investování do podílových fondů. V této části si probereme hlavní aspekty zdanění podílových fondů.
7.1 Daň z krátkodobých kapitálových zisků
Daň z krátkodobých kapitálových zisků se vztahuje na zisky z prodeje podílů podílových fondů držených jeden rok nebo méně. Tyto zisky se zdaňují běžnou sazbou daně z příjmu investora, která se může lišit podle jeho daňového pásma. Protože se krátkodobé kapitálové zisky zdaňují vyššími sazbami než dlouhodobé zisky, může být pro investory výhodnější držet své podíly v podílových fondech déle než rok, aby snížili daňové zatížení.
Pokud například investor ve vysokém daňovém pásmu prodá podíly podílového fondu po šesti měsících držení, zisk z tohoto prodeje se zdaní jeho běžnou sazbou daně z příjmu, která může být výrazně vyšší než sazba dlouhodobých kapitálových zisků. Krátkodobé obchodování je tak méně daňově efektivní, zejména pro investory s vysokým příjmem.
7.2 Daň z dlouhodobých kapitálových zisků
Daň z dlouhodobých kapitálových zisků se vztahuje na zisky z prodeje podílů podílových fondů držených déle než jeden rok. Tyto zisky se zdaňují nižší sazbou než krátkodobé zisky, což dlouhodobým investorům poskytuje daňovou výhodu. Přesná sazba daně z dlouhodobých kapitálových zisků závisí na úrovni příjmu investora, ale obecně je nižší než běžné sazby daně z příjmu.
Investor, který drží podíly podílového fondu dva roky a poté je prodá se ziskem, zaplatí například daň z dlouhodobých kapitálových zisků, která se může pohybovat od 0 % do 20 % podle jeho příjmového pásma. Nižší daňová sazba u dlouhodobých zisků motivuje investory ke strategii nákupu a držení, díky níž jejich investice v čase rostou a daňový dopad na výnosy je minimální.
7.3 Daň z vyplácených dividend
Podílové fondy často vyplácejí dividendy svým podílníkům, zejména v příjmových fondech, jako jsou dluhopisové nebo akciové příjmové fondy. Tyto dividendy podléhají zdanění, i když daňové zacházení závisí na tom, zda jsou dividendy klasifikovány jako kvalifikované, nebo nekvalifikované. Kvalifikované dividendy, které vyplácí většina amerických společností, se zdaňují nižší sazbou dlouhodobých kapitálových zisků, zatímco nekvalifikované dividendy se zdaňují běžnou sazbou daně z příjmu investora.
Pokud například investor obdrží výplatu dividendy z podílového fondu držícího americké akcie, mohou být dividendy klasifikovány jako kvalifikované a zdaněny nižší sazbou. Dividendy od zahraničních společností nebo z některých typů investic však nemusejí na toto zvýhodněné daňové zacházení dosáhnout, což pro investora znamená vyšší daňové zatížení.
| Typ daně | Popis |
|---|---|
| Daň z krátkodobých kapitálových zisků | Daň ze zisků z prodeje podílů podílových fondů držených jeden rok nebo méně, zdaňovaná běžnými sazbami daně z příjmu. |
| Daň z dlouhodobých kapitálových zisků | Daň ze zisků z prodeje podílů podílových fondů držených déle než jeden rok, zdaňovaná nižšími sazbami. |
| Daň z vyplácených dividend | Daň z dividend vyplácených podílovými fondy, přičemž kvalifikované dividendy se zdaňují nižší sazbou. |
8. Investování do podílových fondů pro začátečníky
Začít investovat do podílových fondů může být vzrušující, ale zároveň zahlcující, zejména pokud jste na finančních trzích nováčky. Podílové fondy naštěstí nabízejí začátečníkům přímočarý způsob, jak se do investování zapojit a zároveň těžit z profesionální správy a diverzifikace. V této části si probereme kroky, které mohou začátečníci podniknout, aby začali investovat do podílových fondů, jak vybrat správnou správcovskou společnost a tipy pro informovaná investiční rozhodnutí.
8.1 Jak začít investovat do podílových fondů
Prvním krokem k investování do podílových fondů je pro začátečníky stanovení investičních cílů a tolerance k riziku. Je důležité vymezit, čeho chcete investicí dosáhnout, ať už jde o dlouhodobý růst, generování příjmu, nebo zachování kapitálu. Vaše tolerance k riziku vám pomůže rozhodnout, které typy podílových fondů odpovídají vašim cílům. Ti, kdo mají vyšší toleranci k riziku, mohou například zvážit akciové fondy, zatímco konzervativní investoři se mohou přiklonit k dluhovým či dluhopisovým fondům.
Jakmile si stanovíte cíle, dalším krokem je otevřít si účet u brokerské společnosti nebo přímo u poskytovatele podílových fondů. Mnozí poskytovatelé podílových fondů nabízejí širokou škálu fondů přizpůsobených různým investičním potřebám, takže je snadné najít možnosti, které odpovídají vaší strategii. Před rozhodnutím je nezbytné prostudovat prospekt fondu, abyste porozuměli investičním cílům, poplatkům a rizikům.
8.2 Výběr správcovské společnosti podílových fondů
Správcovská společnost podílových fondů, známá také jako společnost pro správu aktiv (AMC), odpovídá za správu programů podílových fondů. Při výběru správcovské společnosti by začátečníci měli hledat dobře zavedenou společnost s pevnou pověstí na trhu. Historie společnosti a jejích správců fondů hraje klíčovou roli při určování dlouhodobé výkonnosti fondů.
Je důležité zvážit, jaké spektrum fondů společnost nabízí a zda odpovídá vašim finančním cílům. Renomované společnosti obvykle nabízejí širokou škálu fondů, včetně akciových, dluhových a hybridních, a poskytují investorům flexibilitu při diverzifikaci portfolia. Zjištění, jaký zákaznický servis a podporu společnost poskytuje, vám navíc může pomoci zajistit, že jako začátečník dostanete potřebné vedení.
8.3 Otevření účtu u podílového fondu
Otevření účtu u podílového fondu je přímočarý proces, který lze obvykle vyřídit online. Na začátku budete muset doložit totožnost a dokončit ověření „Poznej svého zákazníka“ (KYC), které vyžadují regulační orgány. Většina správcovských společností a brokerských platforem tento proces zjednodušila, takže investoři mohou své dokumenty odeslat elektronicky a ověření dokončit během několika dní.
Jakmile je váš účet zřízen, můžete začít investovat výběrem podílových fondů, které odpovídají vašim cílům. V závislosti na platformě si můžete vybrat mezi jednorázovou investicí a nastavením systematického investičního plánu (SIP), při němž se do fondu v pravidelných intervalech investuje pevná částka. Mnoho platforem také nabízí nástroje a zdroje, které vám pomohou sledovat investice a činit informovaná rozhodnutí.
8.4 Investování do podílových fondů online
S rozvojem technologií se investování do podílových fondů online stalo pro začátečníky dostupnější a pohodlnější. Mnohé správcovské společnosti a brokerské platformy nabízejí online portály nebo mobilní aplikace, které investorům umožňují nakupovat, prodávat a spravovat investice do podílových fondů z pohodlí domova. Online platformy často poskytují podrobné informace o každém fondu, včetně údajů o výkonnosti, úrovních rizika a poplatcích, což usnadňuje porovnání a výběr správného fondu.
Online platformy také zjednodušují nastavení automatických investic, například systematických investičních plánů (SIP), a umožňují investorům pravidelně přispívat do svých portfolií, aniž by museli každý měsíc investici aktivně spravovat. Pro začátečníky může být toto pohodlí k nezaplacení, protože se mohou soustředit na dlouhodobý růst a nezabývat se složitostmi správy jednotlivých transakcí.
8.5 Tipy pro investování do podílových fondů
Začátečníkům může úspěšnou zkušenost s investováním do podílových fondů zajistit několik klíčových tipů. Za prvé začněte jasným porozuměním svým finančním cílům a toleranci k riziku. To bude vodítkem pro výběr podílových fondů odpovídajících vašim dlouhodobým cílům. Za druhé se vyhněte honbě za minulou výkonností. Historická výkonnost fondu je sice důležitá, ale budoucí výnosy nezaručuje. Soustřeďte se raději na strategii fondu, tým správců a soulad s vašimi investičními cíli.
Začátečníci by navíc měli zvážit, že začnou systematickým investičním plánem (SIP), protože ten umožňuje postupné nabývání jednotek a zároveň zmírňuje rizika tržní volatility. SIP také pomáhají vštípit disciplínu pravidelného investování, která je pro dlouhodobý úspěch zásadní. Nakonec sledujte poplatky a náklady spojené s podílovým fondem, protože vysoké poplatky mohou výnosy v čase rozežrat.
| Oblast | Popis |
|---|---|
| Jak začít investovat | Stanovte investiční cíle a toleranci k riziku, otevřete si účet a vyberte vhodné podílové fondy. |
| Výběr správcovské společnosti podílových fondů | Hledejte renomovanou společnost s pevnou historií a různorodou nabídkou fondů. |
| Otevření účtu u podílového fondu | Dokončete proces KYC a vyberte mezi jednorázovou investicí a systematickými investičními plány. |
| Investování do podílových fondů online | Využijte online platformy pro pohodlí a přístup k informacím o fondech, výkonnosti a investičním nástrojům. |
| Tipy pro investování do podílových fondů | Soustřeďte se na cíle, vyhněte se honbě za výkonností, zvažte SIP a sledujte poplatky pro dlouhodobý úspěch. |
Závěr
Podílové fondy poskytují investorům všestranný a dostupný způsob, jak se zapojit do finančních trhů. Nabízejí diverzifikaci, profesionální správu a řadu možností, které vyhovují různým investičním cílům, a jsou tak ideální volbou pro začátečníky i zkušené investory. V tomto blogu jsme prošli základní aspekty investování do podílových fondů, včetně toho, jak vybrat správné fondy, různých investičních strategií, souvisejících rizik a dopadu poplatků a daní.
Investoři, kteří k investování do podílových fondů přistupují s jasným porozuměním svým cílům a toleranci k riziku, mohou vybudovat robustní portfolio odpovídající jejich dlouhodobým finančním cílům. Ať už chcete zhodnotit majetek, vytvářet příjem, nebo zachovat kapitál, pravděpodobně existuje podílový fond, který vyhovuje vašim potřebám.
Je nezbytné být si vědom poplatků a daní, které mohou ovlivnit vaše výnosy, i rizik spojených s různými typy fondů. Díky informovanosti a strategiím, jako je průměrování nákladů nebo systematické investiční plány, mohou investoři řídit riziko a v průběhu času využívat tržní příležitosti.
Závěrem lze říci, že investování do podílových fondů nabízí flexibilní a pohodlný způsob, jak zhodnotit majetek, ale úspěch závisí na informovaných rozhodnutích a dlouhodobém nadhledu. Při správném přístupu mohou podílové fondy sehrát významnou roli při dosahování finančních cílů, od plánování důchodu po budování majetku.
Pákové produkty mohou rychle způsobit ztrátu peněz. Pro drobné investory v Česku platí limity finanční páky při obchodování s CFD.